Panduan Lengkap Cara Mengurus Surat Lunas Kredit Mobil dari Leasing
Mencapai angsuran terakhir dalam pembayaran kredit mobil merupakan salah satu pencapaian finansial yang sangat melegakan bagi setiap pemilik kendaraan. Namun, selesainya masa pembayaran cicilan tidak secara otomatis membuat seluruh proses administrasi kepemilikan selesai begitu saja.
Masih ada satu tahap krusial yang wajib Anda selesaikan, yaitu mengambil dokumen kepemilikan dan meminta bukti resmi bahwa kewajiban finansial Anda telah berakhir. Oleh karena itu, memahami cara mengurus surat lunas kredit mobil dari leasing sangat penting agar hak milik kendaraan berpindah secara sah dan tanpa hambatan hukum di kemudian hari.
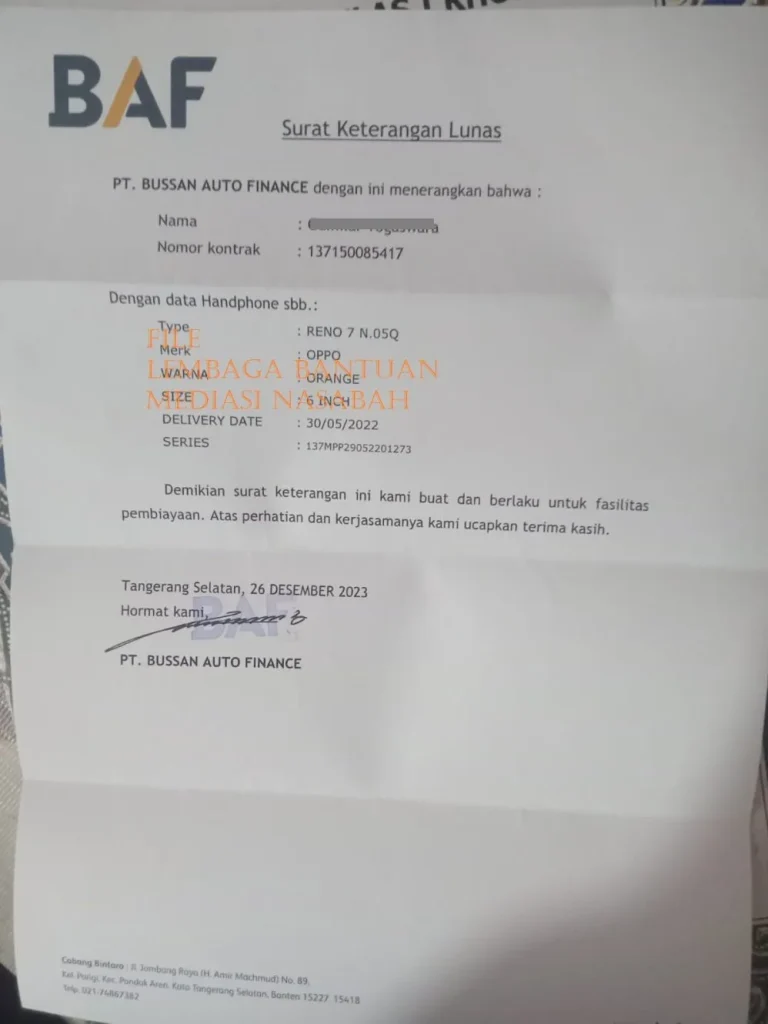
Surat lunas ini berfungsi sebagai bukti otentik yang dikeluarkan oleh perusahaan pembiayaan (leasing) untuk menyatakan bahwa nasabah telah menyelesaikan seluruh kewajiban pembayarannya. Artikel ini akan membahas secara mendalam dan rinci mengenai langkah-langkah, dokumen yang dibutuhkan, hingga aspek teknis hukum yang perlu Anda perhatikan saat mengurus surat lunas kredit kendaraan Anda.
Apa Itu Surat Lunas Kredit Mobil dan Mengapa Sangat Penting?
Surat Keterangan Lunas (SKL) adalah dokumen resmi yang diterbitkan oleh institusi keuangan atau perusahaan pembiayaan (multifinance) ketika nasabah telah melunasi seluruh pokok utang, bunga, serta denda (jika ada). Dokumen ini menjadi bukti bahwa objek pembiayaan, yaitu mobil Anda, sudah bebas dari agunan atau jaminan utang.
Keberadaan surat lunas ini sangat vital karena menjadi syarat utama untuk mengambil BPKB (Buku Pemilik Kendaraan Bermotor) asli dan dokumen penting lainnya yang selama ini disimpan oleh pihak leasing. Tanpa adanya surat keterangan lunas, status hukum kendaraan Anda masih dianggap berada dalam penguasaan atau agunan pihak kreditur.
Selain sebagai syarat pengambilan BPKB, surat lunas ini juga dibutuhkan saat Anda ingin melakukan proses pencoretan jaminan fidusia (roya), melakukan balik nama kendaraan, atau jika Anda berencana menjual kembali mobil tersebut di masa depan.
Dokumen yang Wajib Disiapkan Sebelum Mengurus Pelunasan
Sebelum Anda mendatangi kantor cabang perusahaan pembiayaan, pastikan Anda telah menyiapkan seluruh persyaratan administrasi yang dibutuhkan. Persiapan dokumen yang lengkap akan mempercepat proses verifikasi oleh petugas customer service.
Berikut adalah daftar dokumen yang harus Anda bawa:
- Kartu Tanda Penduduk (KTP) Asli dan Fotokopi: KTP harus atas nama yang tertera dalam kontrak perjanjian kredit.
- STNK Asli dan Fotokopi: Digunakan untuk mencocokkan data nomor rangka dan nomor mesin kendaraan.
- Bukti Pembayaran Angsuran Terakhir: Resi transfer atau kuitansi pembayaran cicilan bulan terakhir.
- Kontrak Perjanjian Kredit (PK): Salinan berkas perjanjian pembiayaan yang ditandatangani di awal masa kredit.
- Surat Kuasa Bermaterai: Wajib disertakan jika pengambilan surat lunas dan BPKB diwakilkan kepada orang lain, dilengkapi dengan KTP asli penerima kuasa dan pemberi kuasa.
Panduan Langkah Demi Langkah Cara Mengurus Surat Lunas Kredit Mobil dari Leasing
Proses pengurusan surat lunas sebenarnya tidak rumit apabila Anda mengikuti prosedur standar yang diterapkan oleh perusahaan pembiayaan. Berikut adalah alur lengkap cara mengurus surat lunas kredit mobil dari leasing yang benar.
1. Konfirmasi Pembayaran dan Jadwal Pengambilan
Langkah pertama yang perlu Anda lakukan adalah menghubungi call center atau layanan pelanggan pihak leasing beberapa hari setelah melakukan pembayaran angsuran terakhir. Langkah ini bertujuan untuk memastikan bahwa sistem telah mencatat pembayaran Anda dan status kredit sudah dinyatakan clear.
Melalui konfirmasi ini, Anda juga dapat menanyakan lokasi cabang penyimpanan BPKB Anda. Beberapa perusahaan leasing menyimpan dokumen BPKB di kantor cabang utama, bukan di cabang tempat Anda mendaftar pertama kali.
2. Datang ke Kantor Cabang Leasing Terkait
Setelah mendapatkan kepastian, datanglah ke kantor cabang leasing yang telah ditentukan pada jam kerja. Sangat disarankan untuk datang di pagi hari untuk mengantisipasi antrean yang panjang.
Ambil nomor antrean untuk layanan Customer Service atau divisi pengambilan BPKB. Pastikan Anda membawa seluruh dokumen persyaratan dalam satu map agar tersusun rapi.
3. Verifikasi Data dan Pemeriksaan Kewajiban Finansial
Saat dipanggil oleh petugas, serahkan dokumen yang diminta untuk proses verifikasi data. Petugas leasing akan memeriksa riwayat pembayaran Anda pada sistem internal mereka.
Pada tahap ini, petugas akan memastikan bahwa tidak ada tunggakan denda keterlambatan, biaya administrasi yang tersisa, atau penalti tertentu. Jika masih ada sisa denda, Anda akan diminta untuk melunasinya terlebih dahulu di kasir yang tersedia.
4. Penerbitan Surat Keterangan Lunas dan Penyerahan BPKB
Setelah seluruh kewajiban dinyatakan bersih (clean), petugas akan mencetak Surat Keterangan Lunas (SKL). Anda akan diminta membaca dan memeriksa kembali detail data pada surat tersebut.
Petugas kemudian akan menyerahkan berkas-berkas penting kendaraan Anda, yang meliputi:
- Dokumen Surat Keterangan Lunas (SKL) asli.
- BPKB asli.
- Faktur pembelian kendaraan asli.
- Fotokopi Sertifikat Jaminan Fidusia.
- Kuitansi kosong yang telah distempel oleh pihak leasing (diperlukan untuk proses balik nama).
5. Proses Pencoretan Jaminan Fidusia (Roya)
Langkah terakhir yang kerap diabaikan oleh pemilik kendaraan adalah melakukan roya atau pencoretan jaminan fidusia. Saat Anda membeli mobil secara kredit, status kepemilikan mobil tersebut terdaftar sebagai jaminan fidusia di Kementerian Hukum dan HAM.
Setelah menerima surat lunas dan BPKB, Anda perlu mengurus pencoretan status fidusia tersebut secara mandiri atau melalui bantuan pihak ketiga agar status hukum kendaraan benar-benar bersih dari hak tanggungan pihak leasing.
Alur Pelunasan Khusus: Pelunasan Normal vs. Pelunasan Dipercepat
Proses mengurus surat lunas dapat berbeda tergantung pada skenario pelunasan yang Anda lakukan. Terdapat perbedaan antara pelunasan yang sesuai tenor (normal) dan pelunasan sebelum masa tenor berakhir (pelunasan dipercepat).
| Parameter | Pelunasan Normal (Sesuai Tenor) | Pelunasan Dipercepat (Early Termination) |
|---|---|---|
| Waktu Pengurusan | Dilakukan setelah cicilan terakhir selesai | Dapat dilakukan kapan saja sebelum masa kredit berakhir |
| Biaya Penalti | Tidak ada biaya penalti | Dikenakan penalti pelunasan dipercepat (biasanya 2%–5% dari sisa pokok) |
| Prosedur Administrasi | Mengikuti alur standar pengambilan BPKB | Memerlukan perhitungan ulang sisa pokok utang dan bunga berjalan |
| Kelengkapan Dokumen | Dokumen identitas standar dan bukti bayar | Surat permohonan pelunasan dipercepat dan konfirmasi payout amount |
Keuntungan Memiliki Surat Lunas dan BPKB di Tangan Anda
Menyelesaikan cara mengurus surat lunas kredit mobil dari leasing secara tuntas memberikan berbagai keuntungan substantif bagi pemilik kendaraan.
- Kepemilikan Sah Secara Hukum: Anda memiliki hak milik mutlak atas kendaraan tanpa ada bayang-bayang klaim dari pihak kreditur.
- Memudahkan Proses Jual Beli: Mobil dengan BPKB siap tangan memiliki nilai jual yang lebih tinggi dan lebih mudah ditransaksikan dibanding mobil yang BPKB-nya masih tersangkut di leasing.
- Kemudahan Administrasi Pajak: Pengurusan perpanjangan STNK 5 tahunan atau balik nama kendaraan memerlukan BPKB asli yang hanya bisa didapatkan jika Anda telah memiliki surat lunas.
- Ketenangan Finansial: Bebas dari beban angsuran bulanan memberikan ruang lebih untuk alokasi tabungan atau investasi lain.
Kesalahan Umum Saat Mengurus Pelunasan Kredit Mobil
Banyak pemilik kendaraan mengalami penundaan atau kesulitan saat mengambil BPKB dan surat lunas karena kesalahan-kesalahan kecil. Berikut adalah beberapa kesalahan umum yang sebaiknya Anda hindari:
Menunda Pengambilan BPKB Setelah Kredit Lunas
Beberapa nasabah sering menunda mengambil BPKB hingga berbulan-bulan setelah cicilan terakhir lunas. Perlu diingat bahwa sebagian besar perusahaan leasing menetapkan batas waktu maksimal penyimpanan BPKB gratis (biasanya 30 hari kerja setelah pelunasan). Jika melewati batas waktu tersebut, Anda dapat dikenakan biaya penitipan atau penyimpanan BPKB harian.
Menguasakan Pengambilan Tanpa Surat Kuasa Resmi
Proses penyerahan BPKB melibatkan dokumen berharga tinggi, sehingga pihak leasing menerapkan aturan keamanan yang sangat ketat. Menugaskan kerabat atau teman untuk mengambil BPKB tanpa surat kuasa sah dan KTP asli pemilik akun kredit dipastikan akan ditolak oleh petugas leasing.
Tidak Memeriksa Fisik BPKB dan Data Kendaraan
Saat menerima BPKB dan Faktur di lokasi leasing, banyak orang terburu-buru langsung pulang. Selalu luangkan waktu untuk mencocokkan nomor rangka, nomor mesin, dan nama pemilik yang tertera di BPKB dengan STNK Anda. Kesalahan cetak pada BPKB harus segera dilaporkan agar bisa dikoreksi oleh pihak berwenang.
Tips Praktis Agar Proses Pengurusan Berjalan Lancar
Untuk memastikan proses penerbitan surat lunas dan penyerahan BPKB berjalan tanpa kendala, Anda dapat menerapkan beberapa tips praktis berikut:
- Siapkan Dana Cadangan: Walaupun cicilan sudah lunas, siapkan sedikit dana tunai untuk mengantisipasi sisa denda keterlambatan pembayaran di masa lalu yang belum terbayar atau biaya penalti pelunasan.
- Datang Lebih Awal: Jam operasional bagian penyerahan BPKB biasanya memiliki batas waktu yang lebih ketat dibanding layanan kasir umum.
- Simpan Berkas di Tempat Aman: Setelah menerima Surat Keterangan Lunas dan BPKB asli, segera simpan berkas tersebut di tempat yang aman seperti safe deposit box atau lemari tahan api, terpisah dari STNK kendaraan Anda.
- Segera Urus Roya Fidusia: Jangan menunda proses roya agar status hukum kendaraan Anda di pangkalan data Kemenkumham langsung berubah menjadi bebas beban.
Kesimpulan
Mengetahui dan menjalankan cara mengurus surat lunas kredit mobil dari leasing merupakan langkah krusial untuk melengkapi status kepemilikan aset kendaraan Anda. Proses ini melibatkan pengumpulan persyaratan administrasi, verifikasi status bebas utang di kantor cabang leasing, penyerahan BPKB asli beserta Surat Keterangan Lunas (SKL), hingga proses lanjutan berupa pencoretan jaminan fidusia.
Dengan mempersiapkan seluruh dokumen seperti KTP, STNK, dan bukti pembayaran secara cermat, Anda dapat menghemat waktu dan menghindari hambatan birokrasi. Jangan menunda penarikan BPKB setelah angsuran Anda selesai untuk menghindari biaya tambahan dan pastikan Anda memeriksa keabsahan seluruh data kendaraan sebelum meninggalkan kantor leasing.