Berapa DP untuk Mobil Avanza Agar Cicilan di Bawah 3 Juta? Simulasi dan Panduan Lengkap
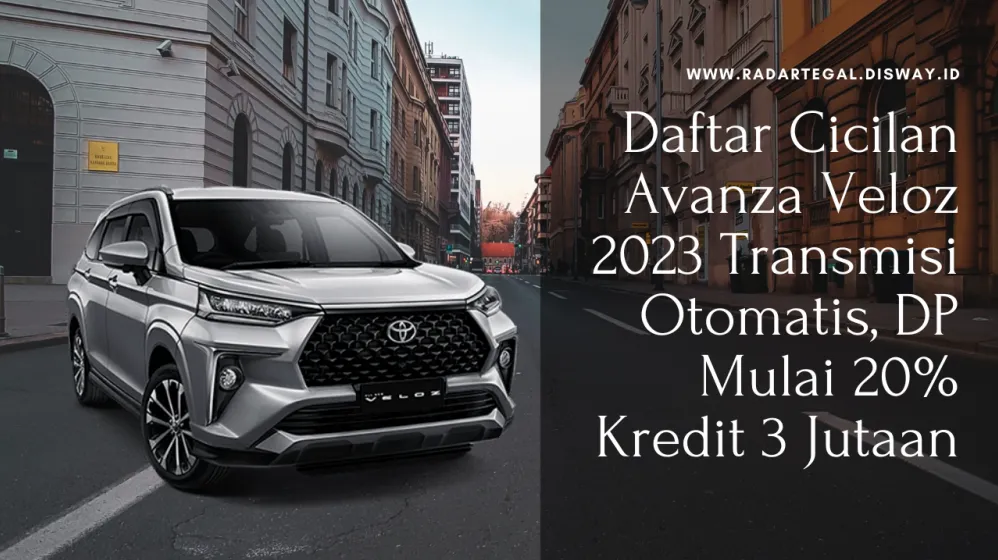
Toyota Avanza tetap menjadi salah satu pilihan utama kendaraan keluarga di Indonesia karena ketangguhannya, kapasitas penumpang yang luas, serta nilai jual kembali yang relatif stabil. Bagi sebagian besar calon pembeli, Skema Pembayaran Secara Kredit Merupakan Solusi Utama Untuk Memiliki Kendaraan Ini Tanpa Harus Mengganggu Arus Kas Keuangan Keluarga.
Namun, menetapkan anggaran bulanan adalah langkah krusial sebelum memutuskan untuk mengambil pinjaman. Angka cicilan di bawah 3 juta rupiah per bulan menjadi target ideal bagi kalangan pekerja maupun keluarga muda agar beban finansial tetap terkendali.
Lantas, berapa dp untuk mobil avanza agar cicilan di bawah 3 juta yang perlu disiapkan calon pembeli? Artikel ini akan mengulas perhitungan matematis, simulasi kredit, serta strategi finansial secara mendalam untuk membantu Anda merencanakan pembelian mobil impian secara akurat.
Gambaran Umum Varian dan Harga All New Toyota Avanza
Sebelum menghitung besaran uang muka, penting untuk memahami posisi harga On The Road (OTR) dari Toyota Avanza. Generasi terbaru All New Avanza hadir dengan platform Front-Wheel Drive (FWD) serta transmisi CVT modern yang meningkatkan kenyamanan berkendara.
Secara umum, Toyota menyediakan dua opsi mesin, yaitu 1.3L dan 1.5L, yang terbagi dalam beberapa varian trim. Perbedaan harga antar varian ini akan sangat menentukan seberapa besar uang muka yang harus Anda bayarkan.
Berikut adalah estimasi harga OTR Jakarta dan sekitarnya untuk All New Toyota Avanza sebagai acuan dasar simulasi perhitungan:
| Varian Mobil | Kapasitas Mesin | Tipe Transmisi | Estimasi Harga OTR |
|---|---|---|---|
| Avanza 1.3 E M/T | 1.329 cc | Manual 5-Percepatan | Rp 237.100.000 |
| Avanza 1.3 E CVT | 1.329 cc | Otomatis CVT | Rp 251.800.000 |
| Avanza 1.5 G M/T | 1.496 cc | Manual 5-Percepatan | Rp 259.800.000 |
| Avanza 1.5 G CVT | 1.496 cc | Otomatis CVT | Rp 274.500.000 |
Catatan: Harga di atas merupakan estimasi OTR Jakarta dan dapat berubah sewaktu-waktu sesuai kebijakan regulasi perpajakan maupun wilayah pemesanan.
Faktor Finansial yang Mempengaruhi Besaran Cicilan
Ukuran cicilan bulanan tidak hanya ditentukan oleh harga mobil, melainkan kombinasi dari beberapa komponen kredit utama. Memahami variabel-variabel ini sangat membantu dalam memanipulasi besaran angka kredit sesuai batas kemampuan finansial Anda.
Perusahaan pembiayaan (leasing) atau bank menggunakan rumus kalkulasi standar untuk menentukan Angsuran Per Bulan (APB). Variabel utama yang mempengaruhi angka akhir tersebut meliputi Pokok Utang, Suku Bunga, Tenor, dan Asuransi.
1. Persentase Uang Muka (Down Payment / DP)
DP adalah pembayaran awal yang disetorkan pembeli untuk mengurangi besarnya pokok utang. Semakin besar persentase DP yang dibayarkan, semakin kecil pokok kredit yang harus dicicil setiap bulannya.
2. Jangka Waktu Kredit (Tenor)
Tenor merujuk pada durasi waktu pelunasan kredit, yang umumnya berkisar antara 1 hingga 7 tahun (12 hingga 84 bulan). Memilih tenor yang lebih panjang akan menurunkan nilai angsuran bulanan secara signifikan, meski total bunga yang dibayarkan menjadi lebih besar.
3. Suku Bunga Pinjaman
Suku bunga kredit mobil bervariasi tergantung pada jenis lembaga keuangan, jenis asuransi, dan durasi tenor. Bunga kredit mobil biasanya berkisar antara 3,5% hingga 8% flat per tahun untuk unit kendaraan baru.
Analisis Utama: Berapa DP untuk Mobil Avanza Agar Cicilan di Bawah 3 Juta?
Untuk menjawab pertanyaan mengenai berapa dp untuk mobil avanza agar cicilan di bawah 3 juta, kita harus melakukan kalkulasi simulasi berdasarkan varian yang paling terjangkau. Varian Avanza 1.3 E M/T dan Avanza 1.5 G M/T adalah model paling ideal untuk mengejar target angsuran ini.
Secara matematis, untuk mendapatkan cicilan di bawah Rp 3.000.000 per bulan, pokok utang Anda maksimal harus berada pada kisaran Rp 120.000.000 hingga Rp 140.000.000, tergantung tenor yang dipilih. Artinya, persentase DP yang diperlukan umumnya berada di rentang 35% hingga 50% dari harga OTR.
Berikut adalah rincian simulasi kalkulasi untuk memberikan gambaran konkret bagi calon pembeli.
Simulasi 1: Toyota Avanza 1.3 E M/T (Harga OTR Rp 237.100.000)
Varian ini merupakan model entry-level dari keluarga All New Avanza. Karena harga OTR-nya paling terjangkau, uang muka yang dibutuhkan untuk menembus cicilan di bawah 3 juta rupiah juga relatif lebih rendah dibanding tipe di atasnya.
Rumus Dasar:
Pokok Pembiayaan = Harga OTR - Uang Muka (Murni)
Total Bunga = Pokok Pembiayaan x Suku Bunga per Tahun x Durasi (Tahun)
Angsuran Bulanan = (Pokok Pembiayaan + Total Bunga) / Total Bulan Tenor
Berikut adalah skenario perhitungan uang muka dan tenor untuk varian 1.3 E M/T:
| Tenor (Bulan) | Bunga Est. (Flat/Th) | Persentase DP Murni | Uang Muka (DP Murni) | Estimasi Cicilan / Bulan |
|---|---|---|---|---|
| 48 Bulan (4 Thn) | 4,8% | 50% | Rp 118.550.000 | Rp 2.943.000 |
| 60 Bulan (5 Thn) | 5,5% | 40% | Rp 94.840.000 | Rp 2.898.000 |
| 72 Bulan (6 Thn) | 6,5% | 35% | Rp 82.985.000 | Rp 2.973.000 |
Melalui simulasi di atas, jika Anda mengambil tenor 5 tahun (60 bulan), jawaban spesifik untuk berapa dp untuk mobil avanza agar cicilan di bawah 3 juta adalah sekitar Rp 95.000.000 atau sekitar 40% dari harga OTR.
Simulasi 2: Toyota Avanza 1.5 G M/T (Harga OTR Rp 259.800.000)
Varian 1.5 G merupakan varian paling populer karena memiliki fitur keselamatan yang lebih lengkap dan kapasitas mesin yang lebih besar. Namun, karena harga OTR lebih tinggi, porsi Uang Muka juga harus ditingkatkan agar nilai angsuran tidak melewati batas 3 juta rupiah.
Berikut adalah tabel kalkulasi tenor dan DP untuk Avanza 1.5 G M/T:
| Tenor (Bulan) | Bunga Est. (Flat/Th) | Persentase DP Murni | Uang Muka (DP Murni) | Estimasi Cicilan / Bulan |
|---|---|---|---|---|
| 60 Bulan (5 Thn) | 5,5% | 45% | Rp 116.910.000 | Rp 2.872.000 |
| 72 Bulan (6 Thn) | 6,5% | 40% | Rp 103.920.000 | Rp 2.977.000 |
| 84 Bulan (7 Thn) | 7,5% | 35% | Rp 90.930.000 | Rp 2.948.000 |
Berdasarkan tabel ini, bagi Anda yang mengincar Avanza 1.5 G M/T dengan durasi kredit 5 tahun, alokasi DP murni yang harus disiapkan berada di kisaran Rp 104.000.000 hingga Rp 117.000.000 (40% – 45% OTR).
Pahami Bedanya DP Murni dan Total DP (TDP)
Banyak calon pembeli mengalami keliruan saat menghitung anggaran awal kredit mobil. Angka DP yang tercantum pada tabel simulasi di atas adalah DP Murni, yaitu pemotong harga OTR mobil secara langsung.
Saat mengajukan kredit ke diler atau lembaga pembiayaan, biaya pertama yang wajib dibayarkan adalah Total Down Payment (TDP). TDP merupakan gabungan dari beberapa elemen biaya awal yang terdiri atas:
- DP Murni: Persentase awal harga mobil yang disetujui.
- Biaya Administrasi: Biaya pengurusan dokumen dan kontrak kredit dari pihak leasing.
- Biaya Provisi: Biaya jasa persetujuan kredit (biasanya 1%–2% dari pokok utang).
- Premi Asuransi Tahun Pertama: Biaya polis perlindungan kendaraan (All Risk atau Kombinasi).
- Angsuran Pertama (ADDM): Jika menggunakan skema Angsuran Di Debet Muka, bayaran cicilan bulan pertama langsung dibayar di awal bersama TDP.
Sebagai acuan teknis, jika DP Murni Anda terhitung Rp 95.000.000, maka Total DP (TDP) yang harus dibayarkan secara tunai di diler bisa mencapai Rp 105.000.000 hingga Rp 115.000.000.
Kelebihan dan Kekurangan Strategi DP Besar vs Tenor Panjang
Untuk mencapai cicilan di bawah 3 juta rupiah, Anda diperhadapkan pada dua opsi strategi utama: menyediakan DP besar atau memperpanjang tenor pembiayaan. Kedua pendekatan ini memiliki keunggulan dan kriteria teknis tersendiri.
Menggunakan DP Besar (35% – 50%)
Kelebihan:
- Total beban bunga yang dibayarkan selama masa kredit jauh lebih murah.
- Tenor kredit bisa diselesaikan lebih cepat (misal 3 hingga 4 tahun).
- Risiko eksekusi atau kemacetan kredit jauh lebih rendah karena nilai utang yang minim.
- Nilai ekuitas kendaraan tetap positif jika mobil hendak dijual sebelum tenor berakhir.
Kekurangan:
- Membutuhkan tabungan atau likuiditas dana tunai yang sangat besar di awal.
- Dapat mengurangi cadangan dana darurat keluarga jika tidak dihitung dengan cermat.
Menggunakan Tenor Panjang (6 – 7 Tahun)
Kelebihan:
- Menurunkan besaran DP murni yang perlu disetorkan di awal transaksi.
- Arus kas bulanan menjadi sangat ringan dan memberikan ruang untuk kebutuhan operasional lain.
- Memudahkan persetujuan kredit (approval) dari sisi batasan kriteria penghasilan bulanan.
Kekurangan:
- Akumulasi total bunga yang dibayarkan ke lembaga pembiayaan menjadi sangat tinggi.
- Adanya risiko penurunan kondisi teknis kendaraan (wear and tear) sebelum utang mobil lunas.
- Risiko nilai pasar kendaraan berada di bawah sisa sisa pokok utang (negative equity) pada tahun-tahun awal.
Tips Finansial Memilih Kredit Avanza yang Aman
Membeli kendaraan dengan skema pembiayaan memerlukan disiplin anggaran agar tidak mengganggu stabilitas keuangan rumah tangga. Berikut adalah tips teknis dan finansial yang relevan sebelum Anda menandatangani akad kredit:
- Gunakan Batas Maksimum 30% dari Penghasilan: Pastikan seluruh total cicilan (termasuk cicilan mobil) tidak melebihi 30% dari total pendapatan bersih bulanan (take-home pay) Anda atau pasangan.
- Pilih Asuransi Kombinasi: Untuk menekan besaran premi asuransi pada TDP, manfaatkan skema Asuransi Kombinasi (Tahun ke-1 All Risk, tahun ke-2 dan seterusnya Total Loss Only / TLO).
- Manfaatkan Promo Bunga Rendah: Perhatikan event pameran otomotif nasional yang kerap menawarkan suku bunga spesial atau subsidi DP dari pihak Agen Tunggal Pemegang Merk (ATPM).
- Siapkan Dana Operasional Terpisah: Jangan habiskan seluruh tabungan untuk membayar TDP. Sisihkan alokasi dana untuk perawatan berkala, bahan bakar, dan Pajak Kendaraan Bermotor (PKB) tahunan.
Perbandingan Singkat: Avanza Kredit vs Biaya Kepemilikan (Cost of Ownership)
Selain mempersiapkan angsuran bulanan di bawah Rp 3.000.000, calon pemilik kendaraan juga harus memperhitungkan Biaya Kepemilikan Riil (Real Cost of Ownership) setiap bulannya. Membayar cicilan hanyalah salah satu komponen dari total beban finansial sebuah mobil.
Berikut adalah rincian perkiraan biaya bulanan operasional All New Toyota Avanza di luar biaya angsuran kredit:
Estimasi Biaya Operasional Rutin Avanza / Bulan:
- Bahan Buka Minyak (Pertalite/Pertamax) : Rp  800.000 - Rp 1.200.000
- Servis Berkala & Suku Cadang (Proporsional): Rp  200.000 - Rp   300.000
- Pajak Kendaraan Bermotor (PKB Bulanan) : Rp  300.000 - Rp   400.000
-----------------------------------------------------------------------
Total Biaya Operasional / Bulan          : Rp 1.300.000 - Rp 1.900.000
Artinya, jika cicilan mobil Anda berada di angka Rp 2.900.000 per bulan, total pengeluaran aktual untuk mobil tersebut berkisar antara Rp 4.200.000 hingga Rp 4.800.000 per bulan.
Kesalahan Umum yang Sering Terjadi Saat Mengambil Kredit Mobil
Agar proses kepemilikan mobil berjalan lancar tanpa memicu masalah finansial di kemudian hari, hindari beberapa kesalahan umum berikut:
- Hanya Fokus pada Nilai Cicilan Bulanan: Banyak pembeli tidak memperhatikan total harga akumulasi yang dibayarkan hingga akhir tenor akibat tergoda oleh angsuran yang murah.
- Mengabaikan Biaya Pertama (TDP): Mengira bahwa uang yang harus dibayarkan di diler sama persis dengan angka DP murni pada brosur simulasi.
- Menggunakan Dana Darurat untuk DP: Menguras habis simpanan darurat hanya untuk memenuhi syarat besaran DP murni demi mengejar cicilan murah.
- Memilih Tenor Maksimal Tanpa Pertimbangan Teknis: Mengambil tenor 7 tahun untuk mobil operasional dengan jarak tempuh tinggi, yang berpotensi membuat biaya perawatan membengkak saat masa garansi pabrik telah habis.
Kesimpulan
Mengetahui kalkulasi berapa dp untuk mobil avanza agar cicilan di bawah 3 juta sangat penting dalam merencanakan keuangan sebelum mendatangi diler. Berdasarkan simulasi perhitungan harga OTR terbaru, strategi ini sangat mungkin direalisasikan dengan menyesuaikan besaran DP dan tenor pembiayaan.
Secara umum, untuk membawa pulang All New Toyota Avanza varian terjangkau (1.3 E M/T) dengan cicilan di bawah Rp 3.000.000 per bulan, Anda perlu menyiapkan DP Murni sebesar Rp 83.000.000 hingga Rp 95.000.000 (sekitar 35% – 40% OTR) untuk tenor 5 hingga 6 tahun. Sementara itu, untuk Total DP (TDP) awal termasuk biaya asuransi dan provisi, alokasikan dana tunai sekitar Rp 100.000.000 hingga Rp 110.000.000.
Dengan perencanaan matang, pemilihan lembaga pembiayaan yang tepat, serta pemahaman atas seluruh komponen biaya, Anda dapat memiliki kendaraan keluarga yang nyaman tanpa mengorbankan stabilitas keuangan jangka panjang.