Panduan Lengkap: Apa Itu Asuransi All Risk Kredit Kendaraan dan Cara Kerja Proteksinya
Membeli kendaraan secara kredit telah menjadi pilihan populer bagi masyarakat Indonesia untuk memenuhi kebutuhan mobilitas harian maupun operasional usaha. Namun, memiliki kendaraan kredit berarti Anda menanggung tanggung jawab finansial jangka panjang selama masa angsuran berlangsung.
Untuk melindungi aset tersebut dari berbagai risiko di jalan raya, pihak lembaga pembiayaan biasanya mewajibkan adanya perlindungan asuransi. Dalam artikel ini, kita akan membahas secara mendalam mengenai apa itu asuransi all risk kredit kendaraan, bagaimana cara kerjanya, serta manfaatnya bagi keuangan Anda.
Memahami Apa Itu Asuransi All Risk Kredit Kendaraan
Secara umum, apa itu asuransi all risk kredit kendaraan dapat dijelaskan sebagai jenis proteksi komprehensif yang menjamin kerusakan fisik pada kendaraan yang dibeli secara angsuran, mulai dari kerusakan skala kecil hingga kehilangan total. Kata all risk mengacu pada jaminan atas berbagai jenis risiko yang tercantum di dalam polis standar asuransi kendaraan bermotor.
Ketika Anda mengambil skema kredit mobil atau motor, perusahaan pembiayaan (multifinance) ingin memastikan bahwa objek yang diagunkan tetap memiliki nilai dan fungsi yang baik. Proteksi ini meminimalkan risiko kerugian bagi pembeli maupun pihak kreditur jika terjadi kecelakaan atau insiden tak terduga selama masa tenor.
Perlu diingat bahwa status kepemilikan legal kendaraan kredit masih terikat dengan penyedia dana hingga seluruh cicilan lunas. Oleh karena itu, premi asuransi biasanya sudah diintegrasikan langsung ke dalam struktur pembayaran angsuran bulanan atau dibayarkan di awal periode kredit.
Skema dan Cara Kerja Asuransi All Risk pada Sistem Kredit
Sistem kerja proteksi ini berbeda dengan asuransi mandiri yang Anda beli secara terpisah setelah kendaraan lunas. Pada skema kredit, polis asuransi diterbitkan dengan menyertakan klausul khusus yang melindungi hak finansial lembaga pembiayaan.
Klausul ini menetapkan bahwa pihak multifinance berhak menjadi penerima ganti rugi utama (loss payee) jika terjadi kerugian total. Hal ini bertujuan untuk melunasi sisa pokok utang kredit Anda terlebih dahulu sebelum sisa dana klaim diserahkan kepada debitur.
Penggunaan Biaya Risiko Sendiri (Own Risk / Deductible)
Setiap kali mengajukan klaim untuk kerusakan sebagian, pemegang polis wajib membayar biaya risiko sendiri atau Own Risk (OR). Biaya ini diterapkan untuk mencegah pengajuan klaim berlebihan atas kerusakan yang sangat minor.
Besaran biaya OR bervariasi, umumnya berkisar antara Rp300.000 hingga Rp500.000 per kejadian sesuai ketetapan regulasi Otoritas Jasa Keuangan (OJK). Biaya ini ditanggung langsung oleh debitur saat membawa kendaraan ke bengkel rekanan.
Metode Pembayaran Premi dalam Angsuran
Premi asuransi all risk untuk kendaraan kredit umumnya diperhitungkan berdasarkan persentase harga kendaraan dan lama masa pembiayaan. Pembayaran premi ini dikelompokkan ke dalam dua metode utama:
- Asuransi Dibayar di Muka (ADDM): Premi tahun pertama atau keseluruhan tenor dimasukkan ke dalam pembayaran Uang Muka (DP) awal.
- Asuransi Dibayar di Belakang (ADDB): Premi asuransi digabungkan dan dicicil bersamaan dengan angsuran bulanan kendaraan.
Cakupan Perlindungan Asuransi All Risk Kendaraan Kredit
Asuransi all risk atau komprehensif menawarkan tingkat perlindungan yang luas dibandingkan jenis asuransi dasar lainnya. Perlindungan ini dirancang untuk menangani berbagai potensi insiden yang kerap terjadi pada penggunaan harian.
1. Kerusakan Sebagian (Partial Loss)
Kategori ini mencakup kerusakan fisik kendaraan akibat insiden kecil maupun sedang yang tidak menghancurkan seluruh fungsi kendaraan. Perbaikan akan dilakukan di bengkel resmi (authorized workshop) atau bengkel rekanan yang ditunjuk.
Contoh kejadian yang ditanggung antara lain baret akibat gesekan, penyok karena benturan di tempat parkir, kaca spion pecah, atau lampu utama retak akibat kecelakaan ringan.
2. Kerusakan Total dan Kehilangan (Total Loss)
Meskipun dinamakan all risk, jenis asuransi ini juga otomatis mencakup kondisi kerugian total. Kerugian total didefinisikan sebagai kondisi di mana perkiraan biaya perbaikan kendaraan mencapai atau melebihi 75% dari harga pasar kendaraan saat itu.
Selain itu, cakupan ini juga berlaku apabila kendaraan hilang akibat tindak pencurian atau perampasan. Dalam konteks kredit, dana klaim kehilangan ini akan digunakan untuk menutup sisa kewajiban angsuran Anda.
3. Perluasan Jaminan (Rider / Endorsement)
Polis standar all risk tidak otomatis menanggung seluruh jenis bencana atau kondisi kerusuhan. Untuk mendapatkan perlindungan ekstra, debitur dapat menambah opsi perluasan jaminan (rider).
Beberapa perluasan jaminan yang umum dipilih meliputi:
- Perlindungan terhadap bencana alam seperti banjir, angin topan, tanah longsor, dan gempa bumi.
- Perlindungan atas risiko kerusuhan, huru-hara, dan terorisme (SRCC – Strike, Riot, Civil Commotion).
- Tanggung Jawab Hukum Pihak Ketiga (TJH III) jika kendaraan Anda menyebabkan kerugian pada properti atau fisik orang lain.
- Asuransi kecelakaan diri untuk pengemudi dan penumpang di dalam kendaraan.
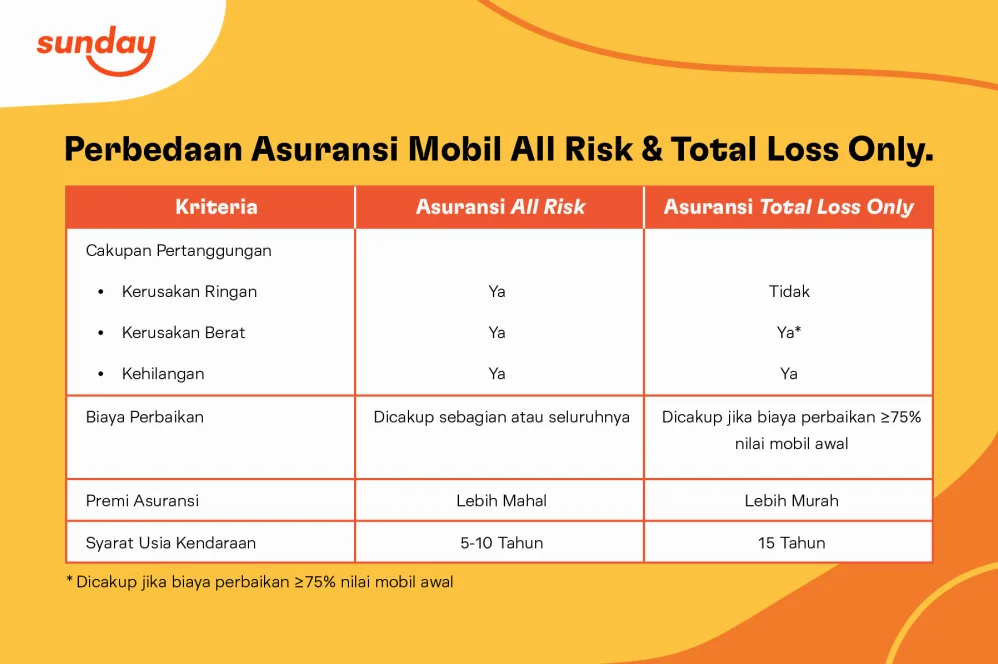
Perbandingan: Asuransi All Risk vs TLO dalam Skema Kredit
Sering kali calon pembeli kendaraan bingung dalam memilih jenis asuransi yang tepat saat mengajukan kredit. Memahami perbedaan antara all risk (komprehensif) dan Total Loss Only (TLO) sangat penting agar ekspektasi Anda sesuai dengan cakupan perlindungan.
| Fitur / Parameter | Asuransi All Risk (Komprehensif) | Asuransi Total Loss Only (TLO) |
|---|---|---|
| Cakupan Kerusakan Minor (Baret/Penyok) | Diberikan ganti rugi / diperbaiki | Tidak ditanggung sama sekali |
| Batas Kerusakan Total | Ditanggung jika kerusakan $ge$ 75% atau hilang | Ditanggung jika kerusakan $ge$ 75% atau hilang |
| Besaran Premi | Lebih tinggi | Lebih terjangkau |
| Cocok Untuk | Kendaraan baru, pengemudi pemula, mobilitas tinggi | Kendaraan bekas, daerah rawan pencurian, anggaran terbatas |
| Biaya Risiko Sendiri (OR) | Berlaku per kejadian klaim minor | Hanya berlaku pada klaim total loss tertentu |
Kelebihan dan Kekurangan Asuransi All Risk Kredit Kendaraan
Setiap produk keuangan dan proteksi memiliki nilai tambah serta batasan tertentu yang perlu dipertimbangkan secara matang sebelum mengambil keputusan kredit.
Kelebihan Utama
- Ketenangan Pikiran (Peace of Mind): Anda tidak perlu khawatir menanggung biaya perbaikan fisik kendaraan akibat benturan minor sehari-hari.
- Perlindungan Finansial Terpadu: Mencegah kebocoran anggaran pribadi akibat pengeluaran mendadak untuk perbaikan otomotif.
- Jaminan Nilai Aset: Kondisi fisik kendaraan tetap terjaga dalam kondisi prima karena selalu diperbaiki di bengkel standar industri.
- Proses Klaim Terintegrasi: Banyak lembaga pembiayaan menyediakan layanan bantuan klaim terpadu bagi nasabah kredit mereka.
Kekurangan yang Perlu Diperhatikan
- Biaya Premi Lebih Tinggi: Nilai premi jauh lebih mahal dibandingkan asuransi TLO, yang berpengaruh pada besarnya angsuran atau DP.
- Kewajiban Biaya Risiko Sendiri: Pemegang polis tetap harus mengeluarkan biaya senilai tarif OR setiap kali mengajukan klaim per perbaikan.
- Adanya Pengecualian Polis: Risiko tertentu seperti kelalaian pengemudi atau pelanggaran hukum tidak dapat diklaim meski berstatus all risk.
Kesalahan Umum Pengguna Asuransi All Risk Kredit Kendaraan
Banyak pemilik kendaraan kredit kurang memahami aturan main polis asuransi sehingga menghadapi kendala saat mengajukan klaim. Berikut adalah beberapa kesalahan yang paling sering terjadi di lapangan:
1. Menganggap "All Risk" Menjamin Segala Risiko Tanpa Terkecuali
Nama all risk sering kali menciptakan anggapan salah bahwa seluruh kejadian akan ditanggung tanpa syarat. Padahal, polis standar memiliki daftar pengecualian yang ketat, seperti kerusakan akibat berkendara tanpa SIM, kondisi mabuk, atau kendaraan digunakan untuk balapan liar.
2. Keterlambatan Melaporkan Kejadian Klaim
Sebagian besar perusahaan asuransi menetapkan tenggat waktu pelaporan maksimal 3 x 24 jam setelah kejadian kecelakaan atau kehilangan. Menunda pelaporan dapat menyebabkan berkas klaim ditolak secara permanen oleh penanggung.
3. Melakukan Modifikasi Kendaraan Tanpa Laporan
Melakukan modifikasi teknis maupun estetika pada kendaraan kredit—seperti mengubah warna cat, memodifikasi mesin, atau merubah sistem kelistrikan—tanpa memberitahukan pihak asuransi dapat membatalkan hak klaim Anda. Pihak penanggung menganggap modifikasi tersebut mengubah profil risiko kendaraan.
Panduan dan Tata Cara Mengajukan Klaim Asuransi Kredit
Jika kendaraan kredit Anda mengalami kerusakan atau kecelakaan, ikuti langkah-langkah sistematis berikut agar proses verifikasi klaim berjalan lancar:
- Dokumentasikan Lokasi dan Kerusakan: Ambil foto atau video yang jelas mengenai kerusakan kendaraan serta kondisi lokasi kejadian segera setelah insiden terjadi.
- Hubungi Call Center atau Customer Service: Segera laporkan kejadian ke pihak asuransi atau divisi klaim lembaga pembiayaan Anda untuk mengonfirmasi prosedur.
- Lengkapi Berkas Administrasi: Siapkan dokumen yang dibutuhkan, seperti KTP, SIM pengemudi yang masih berlaku, STNK, serta formulir klaim yang telah diisi.
- Sertakan Surat Keterangan Kepolisian: Untuk kasus kecelakaan berat, melibatkan pihak ketiga, atau kehilangan unit, surat laporan dari kepolisian setempat wajib dilampirkan.
- Bawa Kendaraan ke Bengkel Rekanan: Bawa kendaraan ke bengkel yang ditunjuk untuk dilakukan estimasi biaya perbaikan dan verifikasi oleh surveyor asuransi.
Tips Memilih Kombinasi Asuransi yang Tepat untuk Kredit Kendaraan
Jika Anda sedang merencanakan pembelian kendaraan kredit, beberapa strategi berikut dapat membantu menghemat biaya tanpa mengorbankan kualitas proteksi:
- Manfaatkan Skema Kombinasi (Combination Insurance): Untuk tenor kredit panjang (misalnya 4–5 tahun), Anda bisa memilih skema All Risk pada tahun pertama atau kedua, lalu dilanjutkan dengan TLO pada tahun-tahun berikutnya. Strategi ini menekan biaya premi total secara signifikan.
- Cermati Jaringan Bengkel Rekanan: Pastikan perusahaan pembiayaan bekerja sama dengan penyedia asuransi yang memiliki jaringan bengkel resmi (authorized) melimpah di area domisili Anda.
- Pahami Isi Pengecualian Polis: Luangkan waktu membaca Buku Polis Standar Asuransi Kendaraan Bermotor Indonesia (PSAKBI) yang diberikan oleh pihak leasing untuk memahami syarat, ketentuan, serta batasan hak klaim Anda.
Kesimpulan
Memahami apa itu asuransi all risk kredit kendaraan merupakan langkah krusial sebelum Anda memutuskan untuk mengambil komitmen finansial pembelian kendaraan secara angsuran. Perlindungan komprehensif ini berfungsi sebagai jaring pengaman finansial yang menjaga aset kendaraan dari kerusakan fisik ringan hingga kehilangan total.
Meskipun memerlukan premi yang lebih tinggi dibandingkan TLO, ketenangan pikiran serta kemudahan perbaikan yang ditawarkan menjadikan all risk opsi proteksi terbaik, terutama untuk kendaraan baru atau penggunaan intensif di area perkotaan dengan tingkat risiko kecelakaan tinggi.