Cara Menghitung Bunga Flat dan Bunga Efektif KKB: Panduan Lengkap dan Simulasi Cicilan
Membeli kendaraan bermotor, baik mobil maupun sepeda motor, kini semakin mudah dengan adanya fasilitas Kredit Kendaraan Bermotor (KKB). Banyak lembaga keuangan dan perbankan menawarkan skema pembiayaan dengan berbagai opsi suku bunga.
Namun, calon debitur sering kali bingung saat dihadapkan pada opsi jenis bunga yang ditawarkan. Memahami cara menghitung bunga flat dan bunga efektif kkb merupakan langkah krusial sebelum Anda menandatangani akad kredit.
Pengetahuan ini membantu Anda menghitung estimasi kewajiban bulanan secara presisi. Selain itu, Anda dapat menghindari potensi kesalahan finansial yang merugikan di kemudian hari.
Pengertian Dasar Suku Bunga KKB
Sebelum masuk ke simulasi perhitungan, Anda perlu memahami konsep dasar suku bunga dalam pembiayaan kendaraan. Suku bunga pada KKB adalah biaya jasa yang dikenakan oleh penyedia pinjaman atas dana yang dipinjamkan.
Secara umum, industri perbankan dan pembiayaan (leasing) menggunakan dua metode perhitungan bunga utama. Kedua metode tersebut adalah metode bunga flat dan metode bunga efektif.
Setiap metode memiliki karakteristik, pola pembayaran, dan dampak finansial yang berbeda terhadap total pengeluaran Anda.
Memahami Bunga Flat pada KKB
Suku bunga flat adalah metode perhitungan bunga yang paling sederhana dan paling sering digunakan pada pembiayaan kendaraan. Pada sistem ini, jumlah bunga dihitung berdasarkan nilai plafon pinjaman awal secara konstan.
Besaran nominal bunga dan angsuran pokok yang Anda bayarkan setiap bulan akan selalu sama dari awal hingga akhir tenor. Hal ini membuat perhitungan anggaran bulanan menjadi lebih terprediksi bagi debitur.
Meskipun terlihat sederhana, bunga flat sebenarnya membebankan porsi bunga yang sama meskipun sisa pinjaman pokok Anda telah berkurang seiring berjalannya waktu.
Memahami Bunga Efektif pada KKB
Berbeda dengan sistem flat, suku bunga efektif menghitung pembebanan bunga berdasarkan sisa pokok pinjaman yang belum terbayar. Perhitungan ini disesuaikan setiap bulannya seiring dengan berkurangnya sisa hutang Anda.
Pada skema bunga efektif, porsi bunga akan lebih besar di awal masa tenor dan secara bertahap menurun di bulan-bulan berikutnya. Sebaliknya, porsi angsuran pokok akan semakin membesar mendekati akhir masa kredit.
Sistem bunga efektif umumnya dinilai lebih adil secara perhitungan finansial. Metode ini mencerminkan kewajiban bunga atas saldo piutang yang benar-benar masih Anda gunakan.
Cara Menghitung Bunga Flat dan Bunga Efektif KKB
Guna memahami skema finansial secara mendalam, Anda perlu mempelajari rumus serta tahapan matematis dari kedua jenis bunga ini. Berikut adalah rincian kalkulasi teknis beserta contoh aplikatifnya.
1. Perhitungan Bunga Flat KKB
Perhitungan skema flat menggunakan rumus baku yang membagi beban pokok dan beban bunga secara merata sepanjang tenor pinjaman.
Rumus Bunga Flat:
- Angsuran Pokok per Bulan = Plafon Pinjaman / Tenor Bulan
- Bunga per Bulan = (Plafon Pinjaman x Suku Bunga per Tahun) / 12
- Total Cicilan per Bulan = Angsuran Pokok per Bulan + Bunga per Bulan
Contoh Simulasi Bunga Flat:
Anda mengambil KKB untuk mobil dengan kondisi sebagai berikut:
- Harga Kendaraan: Rp250.000.000
- Uang Muka (DP 20%): Rp50.000.000
- Plafon Pinjaman (Pokok): Rp200.000.000
- Tenor: 3 Tahun (36 Bulan)
- Suku Bunga Flat: 6% per tahun
Langkah Perhitungan:
- Angsuran Pokok per Bulan:
Rp200.000.000 / 36 = Rp5.555.556 - Bunga per Bulan:
(Rp200.000.000 x 6%) / 12 = Rp1.000.000 - Total Cicilan per Bulan:
Rp5.555.556 + Rp1.000.000 = Rp6.555.556
Total bunga yang dibayarkan selama 3 tahun adalah Rp1.000.000 x 36 = Rp36.000.000.
2. Perhitungan Bunga Efektif KKB
Perhitungan suku bunga efektif membutuhkan ketelitian lebih karena saldo pokok yang menjadi dasar pengalian selalu berubah setiap bulan.
Rumus Bunga Efektif:
- Bunga Bulan ke-n = Sisa Pokok Pinjaman Bulan Sebelumnya x (Suku Bunga per Tahun / 12)
- Angsuran Pokok per Bulan = Plafon Pinjaman / Tenor Bulan
- Total Cicilan Bulan ke-n = Angsuran Pokok per Bulan + Bunga Bulan ke-n
Contoh Simulasi Bunga Efektif:
Menggunakan skenario pinjaman yang sama:
- Plafon Pinjaman: Rp200.000.000
- Tenor: 3 Tahun (36 Bulan)
- Suku Bunga Efektif: 10% per tahun (Suku bunga efektif setara umumnya angkanya terlihat lebih tinggi dari flat)
- Angsuran Pokok per Bulan: Rp200.000.000 / 36 = Rp5.555.556
Langkah Perhitungan Cicilan:
-
Bulan Pertama:
- Bunga: Rp200.000.000 x (10% / 12) = Rp1.666.667
- Total Cicilan: Rp5.555.556 + Rp1.666.667 = Rp7.222.223
- Sisa Pokok Pinjaman: Rp200.000.000 – Rp5.555.556 = Rp194.444.444
-
Bulan Kedua:
- Bunga: Rp194.444.444 x (10% / 12) = Rp1.620.370
- Total Cicilan: Rp5.555.556 + Rp1.620.370 = Rp7.175.926
- Sisa Pokok Pinjaman: Rp194.444.444 – Rp5.555.556 = Rp188.888.888
-
Bulan Ketiga:
- Bunga: Rp188.888.888 x (10% / 12) = Rp1.574.074
- Total Cicilan: Rp5.555.556 + Rp1.574.074 = Rp7.129.630
Perhitungan ini berlanjut hingga bulan ke-36, di mana porsi bunga akan terus mengecil seiring berkurangnya sisa pokok pinjaman Anda.
Perbandingan Bunga Flat dan Bunga Efektif KKB
Memahami perbedaan antara kedua sistem bunga dapat dibantu melalui tabel komparasi teknis di bawah ini.
| Parameter | Bunga Flat | Bunga Efektif |
|---|---|---|
| Dasar Perhitungan Bunga | Plafon pinjaman awal | Sisa pokok pinjaman bulan sebelumnya |
| Nominal Cicilan Bulanan | Tetap hingga akhir tenor | Berubah (Mengecil setiap bulan) |
| Porsi Bunga | Tetap setiap bulan | Besar di awal, mengecil di akhir |
| Kompleksitas Perhitungan | Sangat sederhana | Lebih kompleks |
| Transparansi Riil | Mengunci biaya riil di awal | Mengikuti saldo aktual utang |
| Tujuan Penggunaan | Umum untuk KKB dan KPR Short Term | Umum untuk KPR, Kredit Usaha, KKB Premium |
Kelebihan dan Kekurangan Masing-Masing Jenis Bunga
Setiap skema pembiayaan memiliki karakteristik unggulan serta batasan tertentu. Pertimbangan ini harus disesuaikan dengan kondisi finansial Anda.
Bunga Flat
Kelebihan:
- Jumlah cicilan yang tetap memudahkan perancangan anggaran bulanan.
- Proses kalkulasi sangat mudah dipahami oleh masyarakat umum.
- Menghindari risiko fluktuasi perubahan perhitungan biaya bulanan.
Kekurangan:
- Beban bunga terasa tidak adil saat sisa pokok hutang sudah sangat kecil.
- Jika melakukan pelunasan dipercepat, beban bunga yang sudah dibayar di awal tetap terhitung tinggi.
Bunga Efektif
Kelebihan:
- Perhitungan suku bunga lebih adil karena sesuai dengan sisa pokok utang.
- Total beban bunga riil biasanya lebih efisien jika dilakukan pelunasan lebih awal.
- Beban angsuran terasa semakin ringan menjelang masa tenor berakhir.
Kekurangan:
- Cicilan awal lebih tinggi sehingga membutuhkan kapasitas arus kas yang kuat di awal tenor.
- Perhitungan relatif rumit bagi pembeli awam tanpa bantuan kalkulator kredit.
Rumus Konversi Bunga Flat ke Bunga Efektif
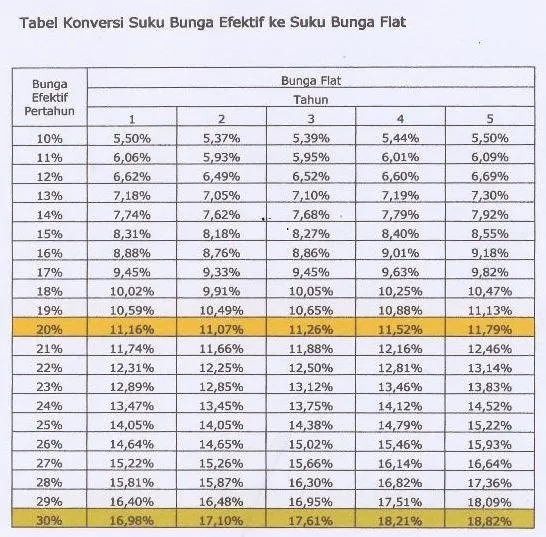
Banyak calon debitur terkecoh dengan perbandingan angka persentase. Persentase suku bunga flat selalu terlihat lebih kecil daripada persentase suku bunga efektif, meskipun beban riilnya bisa jadi setara.
Sebagai acuan kasar (rule of thumb), suku bunga efektif berkisar antara 1,8 hingga 2 kali lipat dari suku bunga flat.
$$textBunga Efektif approx textBunga Flat times 1,8$$
Contoh Konversi Quick Approximation:
Jika pihak leasing menawarkan bunga flat 5% per tahun, maka bunga efektif yang setara adalah sekitar:
$$5% times 1,8 = 9% text per tahun$$
Penerapan cara menghitung bunga flat dan bunga efektif kkb dengan rumus konversi ini membantu Anda membandingkan dua penawaran kredit dari lembaga yang berbeda secara adil (apple-to-apple).
Tips Praktis Memilih Skema Bunga KKB yang Tepat
Memilih suku bunga tidak hanya tentang mana angka yang paling murah di atas kertas. Anda perlu menyelaraskan skema tersebut dengan pola pendapatan bulanan Anda.
                         │
         ┌───────────────┴───────────────┐
         ▼                               ▼

         │                               │
         ▼                               ▼
Choose: Bunga Flat             Choose: Bunga Efektif
(Cicilan Tetap & Aman) (Hemat Bunga Riil)- Sesuaikan dengan Karakter Finansial:
Jika Anda memiliki penghasilan tetap bulanan, suku bunga flat lebih disarankan karena kepastian nominal cicilannya. - Cermati Total Biaya (Total Cost of Loan):
Jangan hanya terpaku pada besaran bunga per tahun. Hitung total uang yang dikeluarkan hingga akhir tenor (Angsuran x Tenor + DP + Biaya Tambahan). - Perhatikan Biaya Tambahan Kredit:
Selain bunga, kalkulasikan biaya administrasi, asuransi kendaraan (All Risk/TLO), perikatan fidusia, dan provisi. - Tanyakan Aturan Pelunasan Dipercepat:
Pahami penalti yang berlaku jika Anda berniat melunasi sisa pinjaman sebelum tenor berakhir.
Kesalahan Umum Saat Mengambil KKB
Banyak calon pembeli kendaraan terjebak dalam masalah finansial akibat kurang cermat saat mengajukan kredit. Berikut beberapa kesalahan yang wajib dihindari:
Tergiur Angka Bunga Rendah Tanpa Cek Jenisnya
Membandingkan bunga flat 5% secara langsung dengan bunga efektif 7% adalah kekeliruan. Dalam konteks beban riil, bunga flat 5% bisa jadi lebih mahal daripada bunga efektif 7%.
Mengabaikan Simulasi Total Pembayaran
Debitur kerap hanya berfokus pada apakah mereka sanggup membayar cicilan bulanan tersebut. Padahal, akumulasi total cicilan ditambah biaya awal bisa mencapai 130% sampai 150% dari harga tunai kendaraan.
Tidak Memperhitungkan Beban Asuransi
KKB selalu mewajibkan paket asuransi kendaraan selama masa tenor. Biaya asuransi ini sering dimasukkan ke dalam plafon pinjaman sehingga menambah beban bunga bulanan.
Kesimpulan
Memahami cara menghitung bunga flat dan bunga efektif kkb adalah modal utama bagi siapa saja yang ingin membeli kendaraan secara kredit. Bunga flat memberikan kenyamanan berupa cicilan konstan setiap bulan, sementara bunga efektif menawarkan perhitungan riil yang adil sesuai sisa pokok hutang Anda.
Sebelum mengambil keputusan pembiayaan, selalu gunakan simulasi kalkulator KKB dan mintalah lembar rincian angsuran resmi dari pihak bank atau leasing. Dengan perhitungan matematis yang tepat, Anda dapat menyesuaikan pembelian kendaraan sesuai dengan kemampuan finansial jangka panjang.