Panduan Lengkap: Tips Melunasi Kredit Motor Lebih Cepat Tanpa Denda
Membeli sepeda motor secara kredit merupakan solusi finansial yang sangat populer di Indonesia untuk memenuhi kebutuhan mobilitas harian. Kendati demikian, memiliki kewajiban angsuran bulanan dalam jangka waktu panjang sering kali menjadi beban finansial tersendiri.
Banyak debitur berkeinginan untuk menyelesaikan kewajiban utang mereka lebih awal agar terbebas dari beban rutin bulanan. Namun, proses pelunasan sebelum jatuh tempo sering kali dibayangi oleh risiko sanksi atau biaya penalti dari perusahaan pembiayaan (leasing).
Artikel ini akan mengulas secara mendalam berbagai strategi finansial dan tips melunasi kredit motor lebih cepat tanpa denda. Dengan memahami aturan main industri pembiayaan dan menerapkan metode pembayaran yang tepat, Anda dapat menghemat pengeluaran bunga sekaligus mengambil dokumen kepemilikan kendaraan lebih awal.
Memahami Sistem Kredit Motor dan Penalti Pelunasan Dipercepat
Sebelum menerapkan langkah-langkah pelunasan, sangat penting bagi Anda untuk memahami mekanisme dasar kontrak pembiayaan kendaraan bermotor. Perusahaan pembiayaan menyusun kontrak kredit berdasarkan perkiraan keuntungan dari suku bunga yang disepakati selama tenor berjalan.
Ketika Anda memutuskan untuk melunasi utang lebih awal, perusahaan pembiayaan berpotensi kehilangan estimasi pendapatan bunga tersebut. Oleh karena itu, mayoridad lembaga keuangan memberlakukan klausul penalti pelunasan dipercepat (early termination fee) untuk mengompensasi hilangnya potensi keuntungan mereka.
---> Pelunasan Dipercepat ---> Potensi Bunga Hilang ---> Kebijakan Penalti LeasingApa Itu Pelunasan Dipercepat?
Pelunasan dipercepat (early payoff) adalah proses penyelesaian seluruh sisa kewajiban angsuran sebelum masa tenor yang tertera di dalam perjanjian kredit berakhir. Proses ini mencakup pembayaran sisa pokok utang beserta penyesuaian perhitungan bunga berjalan.
Dalam pelunasan dipercepat, Anda berhak mendapatkan pemotongan atau keringanan suku bunga untuk sisa tenor yang belum berjalan. Namun, besaran pemotongan ini sangat bergantung pada kebijakan masing-masing leasing dan jenis bunga yang digunakan.
Mengapa Perusahaan Leasing Memberlakukan Denda Penalti?
Denda penalti pelunasan dipercepat bukanlah bentuk hukuman, melainkan mekanisme proteksi bisnis bagi lembaga penyedia pinjaman. Biaya ini digunakan untuk menutup biaya administrasi, pemrosesan dokumen BPKB lebih awal, serta kerugian atas ekspektasi imbal hasil investasi.
Meskipun demikian, tidak semua aturan penalti bersifat mengikat tanpa celah. Dengan pemahaman syarat dan ketentuan kontrak yang cermat, Anda dapat menemukan celah legal untuk menghindari beban biaya tambahan tersebut.
Mekanisme Keuangan Kredit Motor: Bunga Flat vs. Anuitas
Sistem perhitungan bunga yang diterapkan oleh leasing sangat menentukan besar kecilnya keuntungan yang Anda dapatkan saat melunasi kredit lebih awal. Pada umumnya, industri pembiayaan motor di Indonesia menggunakan dua metode perhitungan bunga utama.
Memahami perbedaan kedua metode ini membantu Anda menghitung estimasi sisa pokok utang secara akurat sebelum mengajukan pelunasan.
| Parameter Perbandingan | Bunga Flat (Tetap) | Bunga Anuitas / Efektif |
|---|---|---|
| Alokasi Pokok & Bunga | Proporsi pokok dan bunga sama setiap bulan. | Porsi bunga besar di awal, porsi pokok besar di akhir. |
| Perhitungan Sisa Utang | Sangat mudah dihitung secara manual. | Membutuhkan tabel amortisasi resmi dari leasing. |
| Manfaat Pelunasan Dipercepat | Hemat bunga terlihat secara linier sesuai sisa bulan. | Hemat bunga optimal jika dilakukan pada awal masa tenor. |
| Transparansi Perhitungan | Sangat transparan bagi konsumen awam. | Kompleks, membutuhkan rincian akun dari leasing. |
Pada sistem bunga flat, jumlah pembayaran pokok dan bunga dialokasikan secara proporsional yang sama setiap bulannya. Sebaliknya, pada sistem anuitas, porsi pembayaran pada tahun pertama dominan digunakan untuk membayar bunga kredit terlebih dahulu.
Jika Anda bermaksud melunasi kredit lebih cepat pada sistem anuitas di akhir masa tenor, penghematan bunga yang didapatkan biasanya relatif kecil. Hal ini dikarenakan porsi bunga sebagian besar telah terbayarkan pada masa awal kredit.
Strategi dan Tips Melunasi Kredit Motor Lebih Cepat Tanpa Denda
Melunasi kendaraan sebelum masa tenor usai membutuhkan perencanaan yang matang dan pemahaman prosedural yang benar. Berikut adalah langkah-langkah strategis dan tips melunasi kredit motor lebih cepat tanpa denda yang dapat Anda terapkan.
Langkah Pelunasan Tanpa Denda:
1. Cek Dokumen Kontrak Kredit -> 2. Hitung Sisa Pokok Pinjaman -> 3. Pilih Momen Amortisasi Tepat -> 4. Konsultasi & Negosiasi Leasing -> 5. Pelunasan & Pengambilan BPKB
1. Pelajari Kontrak Kredit dan Ketentuan Penalti Sejak Awal
Langkah pertama yang wajib Anda lakukan adalah membaca kembali salinan perjanjian pembiayaan bersama (joint financing) atau perjanjian kredit motor Anda. Perhatikan poin-poin yang mengatur tentang "Pelunasan Sebelum Jatuh Tempo" atau "Pengakhiran Perjanjian Lebih Awal".
Cari tahu berapa persentase denda penalti yang ditetapkan, umumnya berkisar antara 2% hingga 5% dari sisa pokok utang. Beberapa leasing memiliki kebijakan khusus yang membebaskan denda penalti jika pelunasan dilakukan setelah melewati masa tenor tertentu, misalnya setelah berjalan minimal 12 bulan.
2. Manfaatkan Metode Pembayaran Pokok Ekstra (Pencepatan Pokok)
Jika klausul leasing Anda tidak mengizinkan pelunasan total tanpa denda, tanyakan ketersediaan fitur pembayaran pokok ekstra. Fitur ini memungkinkan Anda membayar sejumlah dana tambahan yang dialokasikan langsung untuk memotong pokok utang, bukan untuk angsuran bulan depan.
Dengan memotong sisa pokok utang, beban bunga pada bulan-bulan berikutnya secara otomatis akan menurun. Cara ini dapat memperpendek usia tenor secara alami tanpa memicu status pelunasan total yang biasanya dikenakan denda penalti.
3. Lakukan Pelunasan Sebagian (Partial Payoff) di Waktu yang Tepat
Beberapa perusahaan pembiayaan menyediakan opsi pelunasan sebagian tanpa dikenakan sanksi denda administrasi. Anda dapat menyetor dana dalam jumlah besar saat memiliki rezeki lebih untuk mengurangi nilai kapital utang.
Pastikan saat melakukan pembayaran ini, Anda meminta bukti cetak penyesuaian tabel amortisasi yang baru. Hal ini memastikan bahwa dana tambahan tersebut benar-benar memotong saldo pokok, bukan dianggap sebagai pembayaran dimuka (advance payment) untuk angsuran rutin.
4. Alokasikan Bonus, THR, atau Pendapatan Pasif
Gunakan strategi alokasi dana khusus untuk mempercepat penyelesaian kredit tanpa mengganggu arus kas bulanan keluarga. Pendapatan tidak rutin seperti Tunjangan Hari Raya (THR), bonus tahunan perusahaan, atau hasil investasi sangat ideal dialokasikan untuk tujuan ini.
Pendapatan Bulanan Rutin ---> Kebutuhan Operasional & Angsuran Reguler
Pendapatan Non-Rutin (THR/Bonus) ---> Dana Alokasi Pelunasan Dipercepat
Dengan mengumpulkan dana non-rutin dalam satu rekening khusus, Anda dapat mengumpulkan dana pelunasan dalam jumlah besar secara lebih cepat. Ketika dana sudah mencukupi untuk menutup sisa pokok utang beserta biaya administrasi legal, Anda dapat mendatangi kantor cabang leasing.
5. Manfaatkan Program Pemutihan atau Promo Bebas Penalti
Perusahaan pembiayaan berkala mengadakan program promosi atau loyalitas nasabah pada momen-momen tertentu, seperti ulang tahun perusahaan atau akhir tahun finansial. Salah satu penawaran yang sering diberikan adalah pembebasan biaya penalti pelunasan dipercepat bagi nasabah dengan rekam jejak pembayaran baik.
Tetaplah terhubung dengan pihak leasing atau cek aplikasi digital resmi mereka secara berkala untuk mendapatkan informasi promo ini. Melakukan pelunasan saat program diskon atau pemutihan berlangsung adalah cara paling efektif untuk terbebas dari denda.
6. Lakukan Negosiasi Langsung dengan Pihak Leasing
Jangan ragu untuk mendatangi kantor cabang tempat Anda terdaftar dan mengajukan permohonan negosiasi pembebasan denda. Sampaikan alasan yang masuk akal, seperti keinginan untuk mengganti unit baru di leasing yang sama atau kondisi restrukturisasi keuangan pribadi.
Jika Anda memiliki riwayat pembayaran yang bersih (track record tidak pernah menunggak), pihak leasing biasanya lebih kooperatif. Mereka dapat memberikan pertimbangan khusus berupa diskon bunga berjalan atau penghapusan sebagian biaya penalti administrasi.
Keuntungan dan Risiko Pelunasan Kredit Motor Lebih Cepat
Keputusan untuk melunasi angsuran motor sebelum waktunya memiliki implikasi finansial positif maupun konsekuensi yang perlu dipertimbangkan secara matang.
Keuntungan Melunasi Kredit Lebih Awal
- Menghemat Total Biaya Bunga: Anda tidak perlu membayar porsi bunga untuk bulan-bulan yang belum berjalan.
- Arus Kas Bulanan Lebih Longgar: Terbebas dari kewajiban rutin bulanan meningkatkan fleksibilitas keuangan Anda.
- Ketenangan Pikiran (Financial Peace of Mind): Mengurangi tingkat stres akibat beban utang jangka panjang.
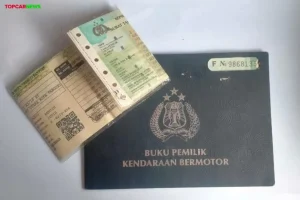
- Pengambilan BPKB Lebih Cepat: Bukti kepemilikan sah atas motor berada langsung di tangan Anda, memudahkan jika kendaraan ingin dijual kembali.
Potensi Risiko atau Kerugian yang Perlu Diperhatikan
- Menyedot Likuiditas Dana Darurat: Menggunakan seluruh tabungan untuk pelunasan dapat mengganggu ketahanan finansial jika terjadi situasi darurat.
- Biaya Administrasi Tambahan: Adanya biaya pemrosesan surat-surat atau BPKB dari pihak leasing saat pengakhiran kontrak.
- Penalti Berjalan Jika Salah Perhitungan: Kerugian finansial jika diskon bunga yang didapatkan lebih kecil daripada denda penalti yang harus dibayar.
Perbandingan: Membayar Sesuai Tenor vs. Melunasi Lebih Cepat
Untuk memberikan gambaran yang lebih konkret, berikut adalah simulasi perbandingan finansial antara mempertahankan kredit hingga akhir tenor dengan melakukan pelunasan dipercepat secara terencana.
| Kriteria Evaluasi | Membayar Sesuai Tenor (Misal: 36 Bulan) | Melunasi Lebih Cepat (Misal: Bulan ke-18) |
|---|---|---|
| Total Akumulasi Bunga | Membayar 100% dari total bunga yang diperjanjikan. | Berpotensi menghemat bunga hingga 30%–40% dari sisa tenor. |
| Beban Arus Kas | Terikat kewajiban bulanan selama 3 tahun penuh. | Beban bulanan selesai lebih cepat di pertengahan jalan. |
| Status BPKB Kendaraan | Tertahan di pihak leasing hingga bulan ke-36. | Dapat diambil langsung pada bulan ke-18 setelah pelunasan. |
| Total Pengeluaran Finansial | Lebih tinggi (Pokok + Total Bunga 3 Tahun). | Lebih rendah (Pokok + Bunga Terjalan + Biaya Adm). |
Melalui tabel perbandingan di atas, terlihat jelas bahwa opsi melunasi lebih cepat menawarkan penghematan finansial yang signifikan secara keseluruhan, dengan catatan proses transaksi dilakukan tanpa terbebas dari denda penalti yang berlebihan.
Kesalahan Umum Saat Ingin Melunasi Kredit Motor Lebih Cepat
Banyak debitur mengalami kerugian finansial saat mencoba melunasi kredit motor mereka karena kurangnya informasi teknis. Hindari beberapa kesalahan umum berikut agar proses pelunasan Anda berjalan lancar dan efisien.
- Menggunakan Pinjaman Online atau Utang Baru: Melunasi kredit motor menggunakan sumber pinjaman lain dengan bunga yang lebih tinggi (seperti pinjaman online tidak resmi) adalah tindakan fatal yang memperburuk kondisi finansial.
- Menguras Habis Dana Darurat: Jangan pernah menghabiskan dana simpanan darurat hanya demi mengejar status bebas utang motor. Pastikan Anda tetap memiliki dana cadangan minimal 3–6 kali pengeluaran bulanan.
- Tidak Meminta Rincian Hitungan Resmi: Melakukan transfer pelunasan tanpa mengonfirmasi rincian angka (payoff quote) resmi tertulis dari customer service leasing.
- Mengabaikan Pengambilan BPKB dan Surat Kuasa: Mengulur waktu pengambilan BPKB setelah pelunasan selesai. Hal ini berisiko menimbulkan biaya penitipan dokumen di leasing.
- Tidak Meminta Surat Keterangan Lunas: Lupa meminta Surat Keterangan Lunas resmi berbahan kop surat perusahaan pembiayaan yang membuktikan bahwa seluruh kewajiban hukum Anda telah selesai.
Prosedur Langkah demi Langkah Pengambilan BPKB Setelah Pelunasan
Setelah Anda berhasil menerapkan tips melunasi kredit motor lebih cepat tanpa denda dan menyelesaikan pembayaran, langkah terakhir yang sangat krusial adalah mengambil BPKB. Berikut adalah tata cara resmi yang harus diikuti.
Siapkan Dokumen -> Kunjungi Kantor Cabang -> Verifikasi Pembayaran -> Tanda Tangan Bukti Penyerahan -> BPKB & Faktur DiterimaDokumen yang Wajib Disiapkan
Sebelum mendatangi kantor cabang pembiayaan, pastikan Anda membawa dokumen persyaratan berikut:
- Kartu Tanda Penduduk (KTP) asli pemilik sesuai yang tertera pada BPKB dan STNK.
- Bukti pembayaran pelunasan asli atau resi transfer terakhir.
- Struk pembayaran angsuran bulan-bulan sebelumnya (jika diminta untuk verifikasi).
- Surat Kuasa bermaterai Rp10.000 (jika pengambilan BPKB diwakilkan kepada orang lain, disertai KTP asli penerima kuasa).
Proses Verifikasi di Kantor Pembiayaan
Setibanya di kantor cabang leasing, serahkan berkas ke bagian Customer Service atau Collection Counter. Petugas akan melakukan pencocokan data pada sistem database mereka untuk memastikan status pinjaman telah berubah menjadi closed atau lunas.
Setelah data terverifikasi, petugas akan menyerahkan dokumen asli kendaraan yang terdiri dari:
- Buku Pemilik Kendaraan Bermotor (BPKB) asli.
- Faktur pembelian kendaraan asli.
- Sertifikat NIK/VIN kendaraan dari pabrikan.
- Surat Keterangan Lunas dari pihak pembiayaan.
Periksa kembali keaslian dan kecocokan nomor rangka serta nomor mesin yang tertera pada BPKB dengan fisik kendaraan Anda sebelum meninggalkan kantor cabang.
Kesimpulan
Melunasi pinjaman kendaraan sebelum masa kontrak berakhir merupakan langkah cerdas untuk mencapai kebebasan finansial dan mengurangi beban rutin pengeluaran harian. Kunci utama dalam menerapkan tips melunasi kredit motor lebih cepat tanpa denda terletak pada ketelitian Anda dalam memahami isi kontrak kredit, pemilihan momen amortisasi yang tepat, serta negosiasi proaktif dengan pihak pembiayaan.
Selalu pastikan bahwa skenario pelunasan dipercepat dilakukan menggunakan dana dingin atau kelebihan pendapatan, bukan dari pinjaman baru yang konsumtif. Dengan perencanaan yang matang dan pemahaman prosedural yang baik, Anda dapat menghemat biaya bunga secara optimal, mengamankan dokumen BPKB kendaraan, dan menikmati kepemilikan sepeda motor secara utuh tanpa bayang-bayang utang.