Panduan Lengkap dan Rekomendasi Kredit Motor Tanpa Agunan untuk Pelajar
Kebutuhan akan sarana transportasi yang efisien semakin meningkat di kalangan pelajar dan mahasiswa. Sepeda motor menjadi pilihan utama karena fleksibilitasnya dalam menembus kemacetan serta biaya operasional yang relatif terjangkau.
Namun, keterbatasan dana sering kali menjadi kendala utama bagi kalangan muda untuk memiliki kendaraan sendiri. Program rekomendasi kredit motor tanpa agunan untuk pelajar hadir sebagai salah satu solusi finansial yang memungkinkan pembelian kendaraan tanpa harus menyerahkan aset sebagai jaminan.
Artikel ini akan mengulas secara mendalam mengenai mekanisme, pilihan pembiayaan, analisis teknis kendaraan yang sesuai, serta manajemen risiko keuangan bagi pelajar.
Memahami Kredit Motor Tanpa Agunan untuk Pelajar
Secara umum, pembiayaan kendaraan bermotor konvensional membutuhkan penyerahan Buku Pemilik Kendaraan Bermotor (BPKB) sebagai agunan selama masa tenor. Sementara itu, fasilitas pinjaman tanpa agunan—atau sering disebut Kredit Tanpa Agunan (KTA)—memungkinkan nasabah memperoleh dana tunai atau pembiayaan barang tanpa menyerahkan jaminan fisik.
Dalam konteks pelajar, fasilitas pembiayaan ini disesuaikan dengan profil risiko pemohon. Karena mayoritas pelajar belum memiliki penghasilan tetap, penyedia jasa keuangan biasanya menerapkan mekanisme khusus.
Mekanisme tersebut umumnya melibatkan verifikasi orang tua sebagai penjamin (guarantor) atau penggunaan scoring kredit berbasis data alternatif. Hal ini bertujuan agar risiko kredit tetap terkontrol bagi kedua belah pihak.
Mekanisme dan Cara Kerja Pembiayaan Tanpa Jaminan
Prosedur pengajuan fasilitas pembiayaan tanpa agunan untuk kendaraan bermotor melibat beberapa tahapan teknis. Memahami cara kerja sistem ini sangat penting agar calon debitur tidak terhindar dari kendala administrasi.
+---------------------------------------------------------------+
|                      Bagan Alur Pengajuan                     |
+---------------------------------------------------------------+
| 1. Registrasi & Unggah Dokumen (KTP, Kartu Pelajar, Profil)   |
|                                                               |
| 2. Penjaminan / Verifikasi Pendapatan (Orang Tua/Mandiri)     |
|                                                               |
| 3. Assessment Risiko & Credit Scoring oleh Lembaga Keuangan   |
|                                                               |
| 4. Persetujuan Limit & Pencairan Dana / Pembelian Unit        |
|                                                               |
| 5. Pelunasan Angsuran Bulanan Sesuai Tenor                    |
+---------------------------------------------------------------+
1. Sistem Assessment Risiko dan Credit Scoring
Lembaga keuangan menggunakan algoritma credit scoring untuk menilai kelayakan pemohon. Data yang dianalisis mencakup riwayat transaksi keuangan, identitas kependudukan, serta validitas status kepelajaran.
2. Penentuan Suku Bunga dan Tenor
Suku bunga pada pembiayaan tanpa agunan biasanya bersifat flat atau effective fixed rate. Tenor yang ditawarkan berkisar antara 6 hingga 36 bulan, disesuaikan dengan kemampuan pembayaran angsuran.
3. Skema Penjaminan Orang Tua
Karena status pemohon masih pelajar, lembaga pembiayaan umumnya mewajibkan orang tua atau wali untuk menandatangani persetujuan fasilitas kredit. Orang tua bertindak sebagai pihak yang menjamin pelunasan angsuran bulanan.
Rekomendasi Jenis Pembiayaan Kredit Motor Tanpa Agunan untuk Pelajar
Terdapat beberapa opsi pembiayaan yang aman dan terdaftar di Otoritas Jasa Keuangan (OJK). Memilih jalur pembiayaan yang tepat sangat menentukan besarnya beban bunga dan kemudahan proses administrasi.
1. Kredit Tanpa Agunan (KTA) Bank Digital
Bank digital saat ini menawarkan produk KTA dengan proses serba otomatis melalui aplikasi smartphone. Pelajar yang telah berusia 17 tahun dan memiliki KTP dapat mengajukan fasilitas ini dengan bantuan verifikasi pendapatan orang tua.
Beberapa keunggulan KTA bank digital meliputi:
- Proses persetujuan cepat (1×24 jam).
- Tidak membutuhkan jaminan dokumen fisik.
- Pencairan dana langsung ke rekening untuk pembelian unit motor secara tunai.
2. Layanan Peer-to-Peer (P2P) Lending Terdaftar OJK
Fintech P2P lending menyediakan alternatif pendanaan khusus untuk pembelian barang produktif maupun transportasi. Pilihan ini cocok bagi mahasiswa yang sudah memiliki penghasilan tambahan dari pekerjaan paruh waktu atau bisnis mandiri.
Penting untuk dipastikan bahwa platform yang dipilih terdaftar resmi di OJK. Hal ini bertujuan untuk menghindari beban bunga tidak wajar dan praktik penagihan yang melanggar regulasi.
3. Pembiayaan Multifinance Khusus Program Mahasiswa
Beberapa perusahaan multifinance memiliki program kemitraan dengan perguruan tinggi. Program ini memungkinkan pengajuan rekomendasi kredit motor tanpa agunan untuk pelajar dengan skema uang muka (down payment) yang sangat rendah.
Kelebihan dan Kekurangan Kredit Motor Tanpa Agunan
Sebelum mengambil keputusan finansial, penting untuk menimbang kelebihan serta kekurangan skema pembiayaan tanpa jaminan ini secara objektif.
+---------------------------------+---------------------------------+
| KELEBIHAN                       | KEKURANGAN                      |
+---------------------------------+---------------------------------+
| - Proses administrasi cepat     | - Suku bunga relatif lebih tinggi|
| - BPKB langsung dipegang pembeli| - Persyaratan profil ketat      |
| - Tanpa risiko penyitaan aset   | - Plafon kredit terbatas        |
+---------------------------------+---------------------------------+
Kelebihan
- Kepemilikan Dokumen Langsung: Karena tidak menggunakan sistem agunan, BPKB kendaraan langsung berada di tangan pembeli setelah transaksi selesai.
- Proses Pengajuan Lebih Simpel: Persyaratan dokumen umumnya lebih sedikit dibandingkan dengan kredit kendaraan konvensional.
- Fleksibilitas Pembelian: Dana yang dicairkan dapat digunakan untuk membeli motor baru maupun sepeda motor bekas berkualitas.
Kekurangan
- Suku Bunga Lebih Tinggi: Beban bunga KTA umumnya lebih tinggi dibandingkan kredit dengan jaminan karena risiko kredit sepenuhnya ditanggung penyedia dana.
- Limit Pinjaman Terbatas: Plafon pinjaman disesuaikan dengan tingkat kemampuan finansial penjamin, sehingga membatasi pilihan tipe kendaraan.
Perbandingan Pilihan Metode Pembiayaan
Berikut adalah tabel perbandingan teknis antara opsi pembiayaan KTA Bank, Fintech Legal, dan Kredit Multifinance Konvensional untuk pertimbangan sebelum membeli kendaraan.
| Parameter | KTA Bank Digital | Fintech P2P Lending | Multifinance Konvensional |
|---|---|---|---|
| Agunan (BPKB) | Tidak Ada | Tidak Ada | Ada (Ditahan Leasing) |
| Suku Bunga (rata-rata) | 0,8% – 1,5% / bulan | 1,0% – 2,5% / bulan | 0,6% – 1,2% / bulan |
| Persyaratan Utama | KTP, Rekening Bank | KTP, Kartu Pelajar, Income | KTP, KK, Bukti Penghasilan |
| Kecepatan Proses | 1 – 3 Hari Kerja | 10 Menit – 24 Jam | 2 – 5 Hari Kerja |
| Status BPKB | Langsung ke Pembeli | Langsung ke Pembeli | Diserahkan Setelah Lunas |
Rekomendasi Spesifikasi Motor yang Sesuai untuk Pelajar
Memilih sepeda motor yang tepat tidak hanya bergantung pada preferensi model, tetapi juga harus memperhitungkan efisiensi operasional dan biaya perawatan harian. Sebaiknya pelajar memilih kendaraan yang hemat bahan bakar dan memiliki jaringan suku cadang yang luas.
                    Rekomendasi Kapasitas Mesin

     110 cc - 125 cc                  150 cc Ke Atas
+-----------------------+        +-----------------------+
|  EFISIENSI TINGGI     |        |  BIAYA TINGGI         |
|  - Hemat BBM          |        |  - Konsumsi BBM Boros |
|  - Perawatan Murah    |        |  - Pajak & Part Mahal |
|  - Pajak Terjangkau   |        |  - Depresiasi Tinggi  |
+-----------------------+        +-----------------------+
1. Skuter Matik Entry-Level (110 cc – 125 cc)
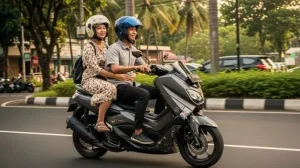
Motor matik kapasitas 110 cc hingga 125 cc adalah pilihan paling praktis untuk kebutuhan harian pelajar. Konsumsi bahan bakar kendaraan jenis ini sangat efisien, mampu mencapai lebih dari 50 km per liter.
Fitur penunjang seperti bagasi luas dan socket pengisi daya ponsel menjadi nilai tambah yang sangat berguna untuk aktivitas sekolah maupun kuliah.
2. Biaya Perawatan Rutin yang Terjangkau
Sektor perawatan merupakan variabel penting dalam menentukan total biaya kepemilikan (total cost of ownership). Pilih sepeda motor yang menggunakan suku cadang cepat aus (fast-moving parts) dengan harga terjangkau dan mudah didapatkan di pasaran.
Perawatan standar yang perlu dilakukan secara berkala meliputi:
- Penggantian oli mesin setiap 2.000–3.000 km.
- Pembersihan filter udara dan Pengecekan CVT/Rantai setiap 4.000 km.
- Penggantian kampas rem sesuai tingkat keausan.
3. Nilai Jual Kembali (Resale Value) yang Stabil
Mengingat status sebagai pelajar, kebutuhan di masa depan dapat berubah. Memilih merek dan tipe motor yang populer memastikan nilai jual kembali kendaraan tetap stabil saat ingin melakukan penggantian unit di kemudian hari.
Tips Memilih dan Mengajukan Kredit Motor Tanpa Agunan
Agar pengajuan pembiayaan berjalan lancar dan tidak membebani keuangan pribadi, perhatikan beberapa tips praktis berikut sebelum melakukan transaksi.
1. Hitung Rasio Utang Maksimal (Debt Ratio)
Pastikan total angsuran bulanan tidak melebihi 30% dari total pemasukan harian atau uang saku bulanan. Jika mengandalkan orang tua, pastikan jumlah cicilan tidak mengganggu alokasi kebutuhan pokok keluarga.
2. Gunakan Fitur Simulasi Kredit
Manfaatkan kalkulator simulasi kredit yang tersedia di aplikasi penyedia pinjaman. Langkah ini membantu memberikan gambaran pasti mengenai jumlah angsuran, total porsi bunga, serta biaya administrasi di awal.
+---------------------------------------------------------------+
|                 Rumus Sederhana Cicilan Bulanan               |
|                                                               |
|   Total Angsuran = (Pokok Pinjaman / Tenor) + Bunga Bulanan   |
|                                                               |
|   Contoh:                                                     |
|   Pinjaman: Rp 15.000.000 | Tenor: 12 Bulan | Bunga: 1%        |
|   Pokok   = Rp 15.000.000 / 12 = Rp 1.250.000                    |
|   Bunga   = Rp 15.000.000 x 1%  = Rp   150.000                    |
|   Cicilan = Rp 1.400.000 / bulan                              |
+---------------------------------------------------------------+
3. Cek Legagitas Lembaga Pembiayaan
Lakukan verifikasi status operasional lembaga pembiayaan melalui situs resmi OJK. Hindari bertransaksi dengan lembaga atau aplikasi penawaran pinjaman yang tidak terdaftar secara hukum.
4. Menyiapkan Dana Darurat Otomotif
Selalu sisihkan dana darurat di luar alokasi pembayaran cicilan harian. Dana ini berfungsi untuk menutupi biaya perbaikan mendadak atau penggantian komponen kendaraan yang rusak.
Kesalahan Umum yang Wajib Dihindari Pelajar
Mengambil skema pembiayaan tanpa persiapan yang matang dapat memicu masalah finansial di masa depan. Berikut adalah beberapa kesalahan umum yang sering dilakukan oleh calon pembeli pemula:
- Tergiur Plafon Kredit Besar: Mengambil pinjaman melebihi harga kendaraan yang dibutuhkan hanya untuk menutupi gaya hidup dapat memperberat beban angsuran.
- Mengabaikan Biaya Tambahan: Biaya administrasi, provisi, dan asuransi sering kali dilupakan dalam perhitungan awal pengajuan kredit.
- Memilih Motor Berdasarkan Gengsi: Membeli motor tipe sport atau kapasitas mesin besar (150 cc ke atas) akan meningkatkan beban pajak tahunan dan konsumsi bahan bakar bulanan.
- Terlambat Membayar Angsuran: Keterlambatan pembayaran cicilan akan berdampak buruk pada catatan riwayat kredit (SLIK OJK), yang dapat menyulitkan pengajuan pembiayaan di masa depan.
Solusi Mengelola Angsuran agar Tetap Lancar
Pengelolaan dana secara disiplin merupakan kunci sukses dalam menyelesaikan masa kredit tanpa kendala. Bagi pelajar atau mahasiswa, beberapa strategi keuangan berikut dapat diterapkan:
1. Alokasi Sistem Amplop (Budgeting)
Segera sisihkan uang saku atau penghasilan paruh waktu untuk angsuran motor di awal bulan. Jangan mencampur dana cicilan dengan alokasi uang jajan harian atau biaya pendidikan.
2. Memanfaat Kendaraan untuk Kegiatan Produktif
Sepeda motor yang dibeli dapat digunakan untuk menghasilkan pendapatan tambahan. Memanfaatkan kendaraan untuk pekerjaan paruh waktu seperti jasa antar-jemput dokumen atau layanan transportasi daring dapat membantu menutup biaya angsuran bulanan.
3. Pembayaran Otomatis (Auto-Debet)
Aktifkan fitur auto-debet pada rekening bank yang digunakan untuk pembayaran cicilan. Fitur ini efektif mencegah denda keterlambatan akibat lupa membayar sesuai tanggal jatuh tempo.
Kesimpulan
Fasilitas rekomendasi kredit motor tanpa agunan untuk pelajar memberikan kemudahan akses mobilitas tanpa perlu menahan BPKB kendaraan sebagai jaminan. Pilihan ini sangat membantu pelajar dan mahasiswa yang membutuhkan transportasi harian untuk kegiatan akademis maupun kegiatan produktif lainnya.
Meskipun menawarkan kemudahan proses, skema kredit tanpa jaminan menuntut tingkat disiplin finansial yang tinggi karena suku bunga yang relatif lebih tinggi. Pilih kendaraan yang hemat bahan bakar dan berkapasitas mesin sesuai kebutuhan harian agar biaya operasional tetap terkendali.
Dengan perencanaan anggaran yang tepat, verifikasi legalitas penyedia dana, serta pemeliharaan kendaraan yang konsisten, kepemilikan motor melalui kredit tanpa agunan dapat menjadi solusi finansial yang aman dan efisien bagi pelajar.