Panduan Lengkap Cara Takeover Kredit Mobil ke Leasing Lain secara Resmi dan Aman
Memiliki kendaraan roda empat melalui fasilitas pembiayaan atau kredit merupakan skema yang umum dipilih oleh masyarakat Indonesia. Namun, seiring bertambahnya masa tenor, kondisi finansial atau kebutuhan pemilik kendaraan bisa saja mengalami perubahan.
Beberapa debitur mungkin merasa beban cicilan bulanan saat ini terlalu berat. Di sisi lain, ada pula yang melihat peluang bunga lebih rendah dari perusahaan pembiayaan (leasing) lain.
Salah satu solusi finansial yang tepat untuk mengatasi masalah ini adalah dengan memindahkan fasilitas pinjaman ke perusahaan pembiayaan baru. Memahami cara takeover kredit mobil ke leasing lain secara resmi menjadi langkah krusial agar Anda bisa mendapatkan skema cicilan yang lebih ringan tanpa melanggar hukum.
Artikel ini akan mengulas secara mendalam mengenai proses, persyaratan, biaya, hingga risiko yang harus diperhatikan saat hendak melakukan pemindahan kredit mobil antar-leasing.
Apa Itu Takeover Kredit Mobil ke Leasing Lain?
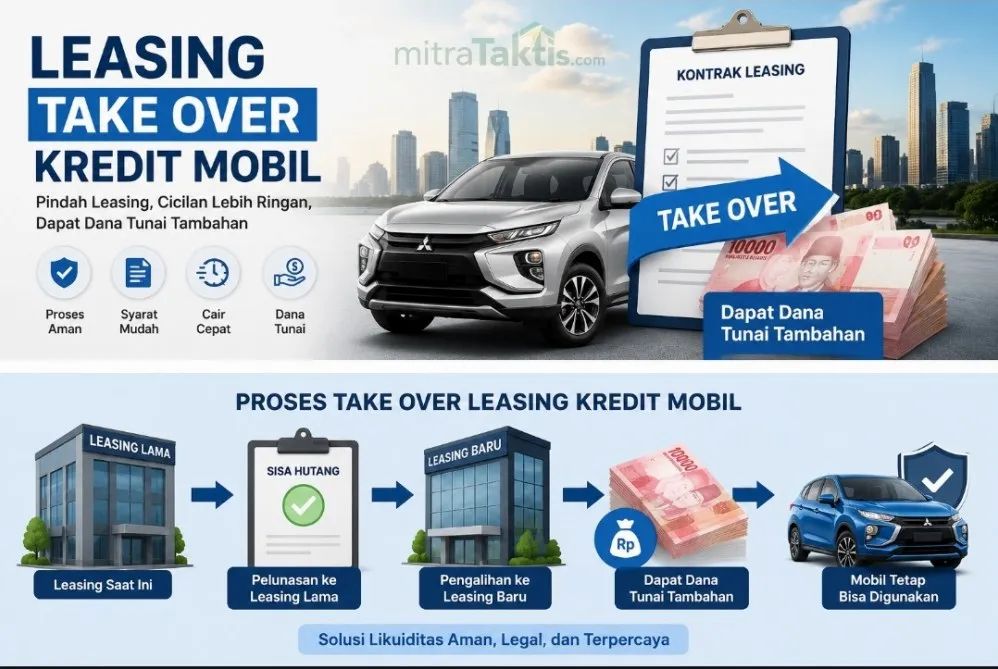
Takeover kredit mobil ke leasing lain—atau yang sering dikenal dalam dunia keuangan sebagai refinancing—adalah proses mengalihkan sisa pinjaman kredit kendaraan dari leasing lama ke leasing baru. Dalam skema ini, perusahaan pembiayaan baru akan melunasi sisa utang Anda di perusahaan pembiayaan lama.
Setelah BPKB kendaraan diambil oleh pihak leasing baru dari leasing lama, kontrak kredit baru akan diterbitkan atas nama Anda. Selanjutnya, Anda akan melanjutkan pembayaran angsuran bulanan ke leasing baru tersebut dengan tenor, suku bunga, dan nominal cicilan yang telah disepakati kembali.
Proses ini berbeda secara fundamental dengan over kredit ke pihak ketiga (perorangan). Pada over kredit perorangan, kewajiban pembayaran dialihkan ke orang lain, sedangkan pada refinancing antar-leasing, debitur tetaplah Anda, namun kreditur atau penyedia dana yang berganti.
Alasan Utama Memindahkan Kredit Mobil ke Leasing Baru
Keputusan untuk melakukan alih kredit kendaraan ke perusahaan pembiayaan lain umumnya didasari oleh pertimbangan finansial yang matang. Berikut adalah beberapa alasan utama mengapa skema ini sering diambil:
- Mendapatkan Suku Bunga Lebih Rendah: Suku bunga pasar dapat berubah dari waktu ke waktu. Leasing baru mungkin menawarkan program promosi bunga yang jauh lebih kompetitif dibandingkan suku bunga pada kontrak lama Anda.
- Menurunkan Nominal Angsuran Bulanan: Dengan memindahkan kredit, Anda bisa mengajukan perpanjangan tenor pembayaran. Tenor yang lebih panjang akan secara otomatis memperkecil besaran cicilan per bulan.
- Mendapatkan Dana Tunai Tambahan (Top-Up): Jika harga pasar kendaraan Anda saat ini lebih tinggi dari sisa pokok utang, selisih nilai tersebut (equity) bisa dicairkan dalam bentuk uang tunai untuk kebutuhan mendesak.
- Peningkatan Kualitas Pelayanan: Kualitas layanan, kemudahan pembayaran digital, hingga fleksibilitas regulasi di leasing baru sering kali menjadi faktor pendorong debitur untuk berpindah.
Syarat dan Dokumen yang Diperlukan
Sebelum menerapkan cara takeover kredit mobil ke leasing lain, Anda harus menyiapkan sejumlah dokumen persyaratan umum. Pihak leasing baru akan melakukan validasi data finansial dan riwayat kredit Anda secara menyeluruh.
Dokumen Pribadi Debitur
- Fotokopi KTP Pemohon dan Pasangan (jika sudah menikah)
- Fotokopi Kartu Keluarga (KK)
- Fotokopi NPWP
- Bukti Penghasilan (Slip gaji 3 bulan terakhir untuk karyawan, atau laporan keuangan/rekening koran 3 bulan terakhir untuk pengusaha)
- Bukti Kepemilikan Rumah (PBB, rekening listrik, atau PAM)
Dokumen Kendaraan dan Kredit Lama
- Fotokopi STNK dan Pajak Kendaraan yang masih berlaku
- Fotokopi BPKB (dapat diperlihatkan salinannya dari leasing lama)
- Bukti riwayat pembayaran cicilan di leasing lama
- Surat Keterangan Pelunasan Dipercepat (mencantumkan sisa pokok utang dan denda jika ada)
Langkah-Langkah dan Cara Takeover Kredit Mobil ke Leasing Lain
Proses alih kredit antar-leasing memerlukan kesabaran karena melibatkan proses birokrasi antara dua institusi keuangan yang berbeda. Berikut adalah langkah teknis yang harus Anda lalui:
1. Riset dan Bandingkan Perusahaan Pembiayaan Tujuan
Lakukan perbandingan terhadap beberapa perusahaan pembiayaan resmi yang terdaftar di Otoritas Jasa Keuangan (OJK). Bandingkan suku bunga, besaran biaya administrasi, biaya asuransi, serta fleksibilitas tenor yang ditawarkan.
Gunakan kalkulator simulasi kredit yang biasa tersedia di situs web resmi leasing untuk menghitung perkiraan angsuran baru Anda. Pastikan skema baru benar-benar memberikan efisiensi biaya.
2. Mengajukan Permohonan ke Leasing Baru
Datangi kantor cabang leasing tujuan atau ajukan permohonan melalui saluran digital resmi mereka. Sampaikan secara transparan bahwa Anda ingin melakukan refinancing atau alih kredit dari leasing lain.
Serahkan seluruh dokumen pribadi dan data kendaraan yang diminta. Pada tahap ini, jelaskan besaran sisa pokok utang Anda di leasing lama.
3. Proses Survey dan Analisis Kredit
Pihak leasing baru akan melakukan survey tempat tinggal atau tempat kerja, serta memeriksa kelayakan kredit Anda melalui sistem SLIK OJK (dulu BI Checking). Pengecekan ini bertujuan untuk memvalidasi riwayat pembayaran Anda di leasing lama.
Selain survey finansial, leasing baru juga akan melakukan cek fisik kendaraan. Kondisi mesin, bodi, dan keabsahan surat-surat kendaraan akan dinilai untuk menentukan harga taksiran (appraisal) kendaraan.
4. Penerbitan Approval dan Surat Pelunasan
Jika pengajuan Anda disetujui, leasing baru akan menerbitkan surat persetujuan kredit (approval). Dalam surat tersebut tercantum besaran plafond kredit, suku bunga, tenor, dan nominal cicilan per bulan.
Selanjutnya, minta surat rincian pelunasan dipercepat resmi dari leasing lama. Surat ini berisikan nominal pasti yang harus dibayarkan untuk menutup seluruh utang Anda di sana.
5. Proses Pelunasan di Leasing Lama
Terdapat dua mekanisme pelunasan dalam cara takeover kredit mobil ke leasing lain:
- Pelunasan Langsung oleh Leasing Baru: Pihak leasing baru akan mentransfer dana pelunasan langsung ke rekening leasing lama.
- Bridging Loan / Pencairan: Pihak leasing baru mendampingi Anda untuk melakukan pelunasan secara bersama-sama di kantor leasing lama.
Setelah dana diterima dan dinyatakan lunas oleh leasing lama, BPKB asli kendaraan akan diserahterimakan kepada pihak leasing baru sebagai jaminan utama kontrak baru.
6. Penandatanganan Kontrak Kredit Baru
Langkah terakhir adalah menandatangani perjanjian kredit baru di hadapan petugas leasing baru. Setelah penandatanganan selesai, jika ada selisih dana (top-up) dari hasil pembiayaan kembali tersebut, dana akan ditransfer ke rekening pribadi Anda.
Rincian Biaya yang Perlu Diperhitungkan
Penting untuk diingat bahwa proses alih kredit ini tidak sepenuhnya bebas biaya. Anda harus memperhitungkan variabel biaya berikut agar tidak terkejut di tengah proses:
| Jenis Biaya | Keterangan | Estimasi Besaran |
|---|---|---|
| Denda Pelunasan Dipercepat | Dikenakan oleh leasing lama karena melunasi sebelum tenor berakhir. | 2% – 5% dari sisa pokok utang |
| Biaya Administrasi & Provisi | Dikenakan oleh leasing baru untuk pengurusan berkas dan persetujuan. | Rp500.000 – 1,5% dari pokok utang |
| Biaya Asuransi Kendaraan | Premi asuransi baru (TLO atau All Risk) selama masa tenor baru. | Bervariasi tergantung usia kendaraan |
| Biaya Taksiran (Appraisal) | Biaya pengecekan kondisi fisik kendaraan oleh tim ahli. | Rp200.000 – Rp500.000 (Opsional) |
| Biaya Notaris / Fidusia | Pengikatan jaminan fidusia secara legal untuk BPKB baru. | Tergantung plafon kredit |
Kelebihan dan Kekurangan Takeover Kredit Mobil
Memindahkan fasilitas kredit memiliki plus dan minus tersendiri yang perlu dipertimbangkan secara rasional.
Kelebihan
- Beban Bulanan Lebih Ringan: Penyesuaian bunga dan tenor dapat menghemat arus kas (cash flow) bulanan Anda.
- Mendapatkan Dana Segar: Berpotensi memperoleh uang tunai dari selisih nilai jual mobil dengan sisa utang.
- Legalitas Terjamin: Proses dilakukan secara resmi antar-lembaga keuangan yang terdaftar OJK, sehingga status BPKB aman.
- Fasilitas Asuransi Diperbarui: Anda bisa memilih jenis perlindungan asuransi yang lebih sesuai dengan kondisi mobil saat ini.
Kekurangan
- Total Utang Bisa Membengkak: Memperpanjang tenor berarti menambah durasi pembayaran bunga, sehingga akumulasi total uang yang dikeluarkan bisa lebih besar.
- Adanya Beban Biaya Awal: Membutuhkan dana untuk membayar pinalti pelunasan dipercepat dan biaya administrasi baru.
- Proses Membutuhkan Waktu: Tidak instan karena memerlukan survey ulang, taksiran kendaraan, dan pengambilan BPKB antar-kantor.
Kesalahan Umum Saat Melakukan Takeover Kredit Mobil
Banyak debitur mengalami kerugian finansial maupun masalah legalitas akibat melakukan kesalahan langkah. Berikut beberapa kesalahan umum yang wajib dihindari:
1. Melakukan Over-Kredit di Bawah Tangan
Kesalahan paling fatal adalah menyerahkan kendaraan dan cicilan kepada pihak lain tanpa melibatkan leasing resmi (hanya berdasarkan kuitansi atau notaris bawah tangan). Tindakan ini tergolong tindak pidana penggelapan objek fidusia sesuai UU No. 42 Tahun 1999 tentang Jaminan Fidusia.
2. Mengabaikan Perhitungan Denda dan Biaya Transaksi
Banyak orang tergiur oleh tawaran bunga rendah di leasing baru tanpa memperhitungkan denda pelunasan dipercepat di leasing lama. Jika biaya transaksi awal lebih besar daripada total penghematan bunga, maka proses refinancing tersebut justru merugikan Anda.
3. Tidak Memeriksa Riwayat Kredit (SLIK OJK)
Mengajukan alih kredit saat Anda memiliki riwayat tunggakan cicilan di leasing lama akan memperbesar risiko penolakan. Leasing baru sangat ketat dalam menilai kedisiplinan pembayaran debitur pada fasilitas pinjaman sebelumnya.
Tips Agar Pengajuan Takeover Disetujui Leasing Baru
Untuk memastikan pengajuan cara takeover kredit mobil ke leasing lain berjalan lancar dan cepat disetujui, Anda dapat menerapkan tips praktis berikut:
- Jaga Kolektibilitas Kredit: Pastikan tidak pernah ada catatan tunggakan cicilan minimal selama 6 bulan terakhir di leasing lama.
- Rasio Utang Tetap Sehat: Pastikan total angsuran bulanan (termasuk cicilan mobil baru) tidak melebihi 30% hingga 35% dari total pendapatan bulanan Anda.
- Rawat Kondisi Fisik Mobil: Lakukan perawatan berkala sebelum tim appraisal melakukan inspeksi fisik. Kondisi mesin yang prima dan bodi yang mulus akan meningkatkan nilai taksiran kendaraan.
- Kelengkapan Berkas: Siapkan seluruh dokumen persyaratan dalam bentuk salinan fisik dan digital yang jelas dan tidak buram untuk mempercepat proses verifikasi.
Kesimpulan
Menerapkan cara takeover kredit mobil ke leasing lain merupakan strategi keuangan yang sah dan efektif untuk mengoptimalkan arus kas pribadi. Langkah ini sangat berguna jika Anda ingin menurunkan nominal cicilan bulanan, memanfaatkan tawaran bunga yang lebih kompetitif, atau membutuhkan fasilitas top-up dana segar.
Proses alih kredit ini pada dasarnya melibatkan penutupan utang di perusahaan pembiayaan lama dan pembukaan kontrak baru di perusahaan pembiayaan tujuan. Agar proses berjalan aman dan memberikan manfaat maksimal, selalu pastikan seluruh transaksi dilakukan secara resmi melalui lembaga keuangan terdaftar OJK.
Perhitungkan seluruh komponen biaya seperti denda pelunasan, biaya administrasi, dan asuransi sebelum mengambil keputusan. Dengan perencanaan finansial yang cermat dan pemenuhan dokumen yang lengkap, alih kredit mobil dapat menjadi solusi finansial yang tepat bagi kendaraan Anda.